


【パターン別】相続登記と登録免許税の計算方法(免税ケースと免税にする方法)


「相続登記」って何ですか?

相続を原因とする不動産の名義変更です。
「相続登記」の義務化って本当?
「罰金」まであるの?
本当です。2024年4月1日からの相続登記義務化が開始されました。
※相続の開始及び相続により不動産の所有権を取得したことを知った日から3年以内に手続きを行わないと、10万円以下の過料が科せられることになりました。
「相続登記」って何から始めればいいの?
まずは、司法書士なかしま事務所までご連絡ください。
手続きの流れ・費用・見積りなどお答えします。
※1 当事務所は、相続登記・遺言・相続対策・遺産承継業務・相続放棄を含む相続業務に15年以上のキャリアをもつ司法書士中嶋剛士が電話相談・面談、業務終了まで直接皆様の担当をさせて頂きます。安心してお任せ頂けたらと思います。
※2 当事務所では相続に関する相談は初回無料です。もし相談をご希望の皆様は、下記をクリックして気軽にお問合せ(メール・LINE・電話)ください。
お気軽にお問い合わせください。052-737-1666受付時間 9:30-19:30 [ 土・日・祝日も可 ]
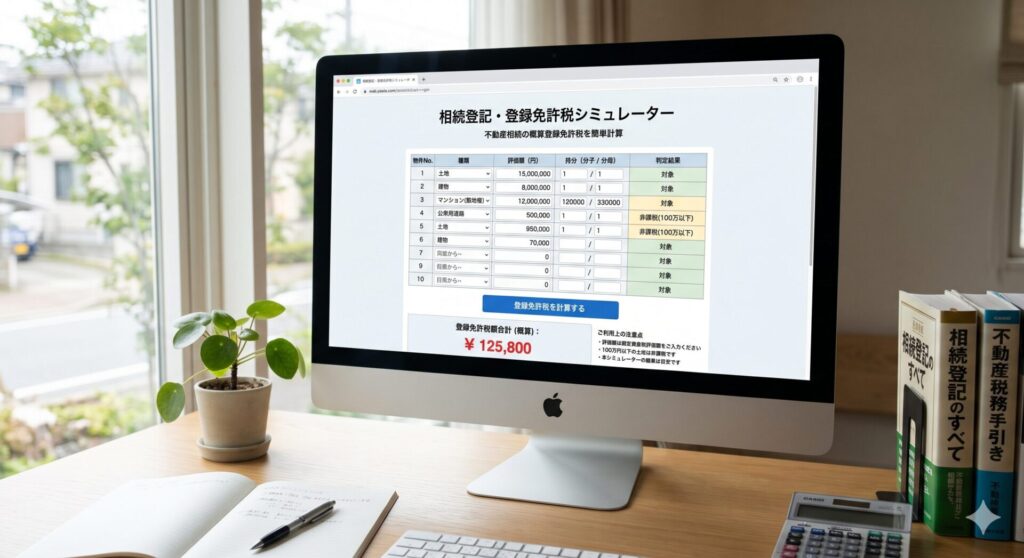
メール・LINEでのご予約・お問い合わせはこちら お気軽にご連絡ください。★相続登記・登録免許税シミュレーター
1.相続登記・登録免許税シミュレーター ※登録免許税の計算方法の詳細については「【パターン別】相続登記と登録免許税の計算方法(免税ケースと免税にする方法)」へ 相…
 司法書士なかしま事務所│名古屋市千種区
登録免許税とは
Q1-1 登録免許税の基本
《質問》不動産を相続した時に払う「登録免許税」とは、そもそもどんな税金ですか?なぜ払わないといけないのでしょうか??
《回答》登録免許税は、不動産の名義をあなたのものだと国の帳簿(登記簿)に記録してもらうための国税です。名義変更の手続き(登記)をする際の手数料のような性質を持っています。
注釈:
日本のルールでは、土地や建物は「登記簿」という公式な帳簿で管理されています。この帳簿は誰でも見ることができ、「この土地は私のものです」と世間に権利を主張(証明)するための大変重要なものです。ご家族が亡くなられて不動産を引き継いだとき、この帳簿の名義を書き換えてもらう作業をお願いすることになりますが、その作業の対価として国に納めるのが「登録免許税」です。
Q1-2 登録免許税の支払い方法
《質問》登録免許税は誰に、いつ払うものですか?税務署から後で振込用紙が送られてくるのでしょうか?
《回答》税務署から振込用紙が届くわけではありません。名義変更の書類を法務局(登記所)に提出する時に、ご自身で一緒に納める必要があります。税金を納めないと手続きは開始されません。
注釈:
一般的な住民税や自動車税のように、時期が来たら請求書が送られてきてコンビニで払う、という仕組みではありません。申請を行うタイミングで「前払い」する税金です。万が一、計算を間違えて少ない金額しか納めていなかった場合は、法務局から「不足していますので追加で払ってください」と連絡が入り、手続きがそこでストップしてしまいます。
登録免許税の計算と免税規定
Q2-1 登録免許税の計算方法
《質問》不動産の名義変更には「登録免許税」がかかると聞きました。どのくらいの金額になるのか、自分で計算する方法を教えてください。
《回答》登録免許税は、不動産の「固定資産税評価額」を基に計算します。評価額から1,000円未満を切り捨て、そこに税率0.4%を掛けます。最後に100円未満を切り捨てた金額が納める税金です。
注釈:
不動産をご家族からの相続で引き継ぐ場合には、負担を軽くするために「0.4%(1000分の4)」という軽減税率が適用されます。
なお、計算の流れは法律によって細かく決められており、途中で端数を切り捨てるルールがあります。
| 計算のステップ | 具体的な作業内容 |
|---|---|
| ステップ1:評価額の確認 | 相続する全ての土地や建物の「固定資産税評価額」を書類で確認し、合計します。 |
| ステップ2:課税標準額を出す | 合計した評価額から、「1,000円未満」の端数をバッサリと切り捨てます[1]。 |
| ステップ3:税率を掛ける | ステップ2で出した課税標準額に、相続の税率である「0.4%」を掛け算します[1]。 |
| ステップ4:最終的な税額を出す | ステップ3で出た金額から、今度は「100円未満」の端数を切り捨てます[1, 2]。計算結果が1,000円未満の時は一律1,000円になります[3]。 |
たとえば、評価額が「3,333万3,333円」の土地の場合[1]。
1. 1,000円未満を切り捨てて「3,333万3,000円」にします[1]。
2. 0.4%を掛けます(3,333万3,000円 × 0.004 = 13万3,332円)[1]。
3. 最後に100円未満を切り捨てて、納める税金は「13万3,300円」となります[1]。
Q2-2 「固定資産税評価額」とは
《質問》不動産の「固定資産税評価額」を基に計算するとのことですが、その「固定資産税評価額」は何に書いてあるのですか?
《回答》「固定資産税評価額」は毎年春頃に届く納税通知書の「課税明細書」で確認できます。
注釈:
不動産の「固定資産税評価額」とは、固定資産税、都市計画税、不動産取得税、登録免許税を計算する際の基準となる、市町村が決定した土地・建物の評価額です。主に、土地は公示価格の約70%、建物は再建築価格の50〜70%程度が目安となります。3年に1度見直され(評価替え)、毎年春頃に届く納税通知書の「課税明細書」で確認できます。「課税明細書」の記載は市区町村ごとに記載が異なり、通常の市区町村では「価格」「この評価」「評価額」という文言が多いです。「課税明細書」には、「固定資産税課税標準額」「都市計画税課税標準額」「税相当額」「軽減相当額」「納付相当額」などが記載されるが、これらは「固定資産税評価額」ではありません。また、相続税については、土地については、「路線価」などを使用することがあるが、「路線価」とも異なりますので、注意が必要です。
Q2-3 免税ケース①土地評価額が100万円以下
《質問》価値の低い山林や畑などの土地があります。税金が免除される(タダになる)制度があると聞いたのですが、本当でしょうか?
《回答》はい、本当です。土地の評価額が「100万円以下」のケースの場合、非課税になります。
注釈:
田舎の山林や細い私道など、評価額が「100万円以下」の土地は名義変更の税金が免除されます。注意点として、この制度が使えるのは「土地」だけであり、「建物(家屋)」には使えません。
法務局(相続登記の登録免許税の免税措置について)
土地について相続(相続⼈に対する遺贈も含みます。)による所有権の移転の登記又は表題部所有者の相続人が所有権の保存の登記を受ける場合において、不動産の価額(※1)が100万円以下の土地であるときは、平成30年11月15日(※2)から令和9年(2027年)3月31日までの間に受ける当該土地の相続による所有権の移転の登記又は令和3年(2021年)4月1日から令和9年(2027年)3月31日までの間に当該土地の表題部所有者の相続人が受ける所有権の保存の登記については、登録免許税を課さないこととされました。
※1不動産の所有権の持分の取得に係るものである場合は、当該不動産全体の価額に持分の割合を乗じて計算した額が不動産の価額となります。
※2所有者不明土地の利用の円滑化等に関する特別措置法(平成30年法律第49号)の施行日
本来、⼟地の価額に対して0.4%(1000分の4)の税率がかかるところ、相続による所有権の移転の登記については平成30年11⽉15⽇から令和9年(2027年)3⽉31⽇までの間、また、表題部所有者の相続人が受ける所有権の保存の登記については令和3年(2021年)4月1日から令和9年(2027年)3月31日までの間は、免税となります。
登録免許税の免税措置の適⽤を受けるためには、免税の根拠となる法令の条項を申請書に記載する必要があります。
相続登記(所有権の移転の登記又は所有権の保存の登記)の登録免許税の免税措置については、「租税特別措置法第84条の2の2第2項により⾮課税」と申請書に記載してください(記載がない場合は、免税措置は受けられません。)。
※2026年に「租税特別措置法第84条の2の3第2項により⾮課税」が、「租税特別措置法第84条の2の2第2項により⾮課税」に変更になりました。
https://houmukyoku.moj.go.jp/homu/page7_000017.html
Q2-4 免税ケース②土地を故人名義にする場合
A: はい、本当です。不動産の評価額が100万円以下の土地や、名義変更をする前に次の相続人が亡くなってしまった場合には、令和9年(2027年)3月31日まで税金が免除される特例があります[4]。
《質問》亡くなった祖父のままになっている土地があります。亡き父が相続していますが、登記していません。税金が免除される(タダになる)制度があると聞いたのですが、本当でしょうか?
《回答》はい、本当です。その場合には、非課税になります。
注釈:
「お祖父様が亡くなりお父様が引き継ぐはずだったが、名義変更前にお父様も亡くなった」というように、立て続けに相続が起きた場合、亡くなっている中間の方(お父様)を名義人とするための1回目の税金が免除されます。
法務局(相続登記の登録免許税の免税措置について)
個人が相続(相続人に対する遺贈も含みます。)により土地の所有権を取得した場合において、当該個人が当該相続による当該土地の所有権の移転の登記を受ける前に死亡したときは、平成30年4月1日から令和9年(2027年)3月31日までの間に当該個人を当該土地の所有権の登記名義人とするために受ける登記については、登録免許税を課さないこととされました。
免税を受けることができる相続登記の申請のイメージは、以下のとおりです。
登記名義人となっている被相続人Aから相続人Bが相続により土地の所有権を取得した場合において、その相続登記をしないまま相続人Bが亡くなったときは、相続人Bをその土地の登記名義人とするための相続登記については、登録免許税が免税となります。
本来、土地の価額に対して0.4%(1000分の4)の税率がかかるところ、平成30年4月1日から令和9年(2027年)3月31日までの間は、免税となります。
登録免許税の免税措置の適用を受けるためには、免税の根拠となる法令の条項を申請書に記載する必要があります。
相続登記の登録免許税の免税措置については、「租税特別措置法第84条の2の2第1項により非課税」と申請書に記載してください(記載がない場合は、免税措置は受けられません。)。
※2026年に「租税特別措置法第84条の2の3第1項により⾮課税」が、「租税特別措置法第84条の2の2第1項により⾮課税」に変更になりました。
Q2-5 評価額の調べ方
《質問》そもそも不動産の評価額はどうやって調べればいいですか?評価額が載っていない書類もあると聞いて、困っています。
《回答》毎年役所から届く「固定資産税の課税明細書」や、役所で取得できる「固定資産評価証明書」で確認できます。書類に記載がない場合は、役所の窓口で相談して近隣の土地を参考に評価してもらいます。
注釈:
税金を計算するための基準となる「評価額」は、以下の書類で確認します。
- 固定資産税の課税明細書: 毎年春頃に役所から届く納税通知書に同封されています[5]。お金も手間もかかりません。
- 固定資産評価証明書: 役所の窓口で手数料を払って発行してもらう公式な証明書です。
- 名寄帳(なよせちょう): その市町村内にある、亡くなった方のすべての不動産を一覧表にした名簿です。見落としを防ぐのに役立ちます。
Q2-5 登録免許税の納め方
《質問》登録免許税は、現金で法務局の窓口に払うのでしょうか?それとも振り込みですか?税金の納め方を教えてください。
《回答》一番多いのは、郵便局などで「収入印紙」を買って、申請書に貼り付けて納める方法です。また、銀行で現金で納めて領収書を貼る方法や、インターネットバンキングを使った電子納付も可能です。
注釈:
登録免許税を国に納める方法は、大きく分けて3つあります。
- 収入印紙で納める: 最も一般的な方法です。郵便局などで、税金と同じ金額分の「収入印紙」を購入し、「登録免許税納付用台紙」という専用の紙の真ん中に貼り付けて提出します。この時、印紙にハンコ(割印)は押さないように注意してください。なお、書面申請の場合には、収入印紙を貼り付けるため、例えば500万円分の収入印紙を貼る場合、切手と同じサイズ10万円の収入印紙を50枚貼る必要があります。しかし、そもそも、500万円分の収入印紙など多くの郵便局では取り扱っていないし、貼り付けることも大変ですし、収入印紙の管理も非常に神経を使うことになります。
- 現金(振込)で納める: 銀行や郵便局の窓口に行き、専用の納付書を使って現金で支払います。すると「領収証書」がもらえるので、これを申請書に貼り付けて法務局に提出します。この方法は、従前は、書面申請で金額の大きい登録免許税を納めるときに行うものでした。
- 電子納付(ペイジー): インターネットで法務局へ申請(オンライン申請)をした場合、ATMやインターネットバンキングを使って振り込むことができます。
ご自身で手続きをする場合は、書面申請を行うことが多いので、分かりやすい収入印紙を利用される方がほとんどです。司法書士の場合には、通常、オンライン申請を行うので電子納付をします。
Q2-6 払いすぎた税金の還付
《質問》もし計算を間違えて、収入印紙を多く貼りすぎてしまった場合、そのお金は戻ってこないのでしょうか?
《回答》ご安心ください。払いすぎてしまった場合でも、手続きをすれば「過誤納」として指定した銀行口座に戻ってきます。司法書士にご依頼いただいている場合は、受け取りの代行も可能です。
注釈:
複雑な計算の途中で端数処理を間違えたりして、法務局に余分に税金を納めてしまった場合でも、後から払い戻しを受けることができます。
ただし、勝手に振り込まれるわけではなく、還付のお願いをする書類(還付通知請求・申出書)を法務局に提出しなければなりません。
司法書士に手続きをお任せいただいている場合、委任状に「還付金を受領すること」という一文を入れておけば、わざわざお客様ご自身が動かなくても、司法書士が代理でスピーディーに払い戻しの手続きを行うことができますのでご安心ください。
Q2-7 複数人での相続の場合
《質問》兄弟3人で実家を均等に相続することになりました。この場合、登録免許税は誰がどのように負担するのでしょうか?
《回答》原則として、不動産を引き継いで新しく名義人になる人が払います。ご兄弟3人で共有名義にする場合は、それぞれの持ち分の割合に応じて税金を出し合うのが一般的です。
注釈:
例えば登録免許税が合計で30万円かかり、ご兄弟3人で均等に分けるなら、1人10万円ずつ負担することになります。代表して誰か1人が窓口で立て替えて全額を払うことも可能ですが、後から「あの時のお金はどうなった」といったトラブルにならないよう、事前にしっかりと話し合っておくことが大切です。
誰が費用を負担するか
相続登記にかかる費用(登録免許税や司法書士報酬など)を、名義人ではない方が肩代わりすると、税務上で問題になる可能性があります。
🔴贈与とみなされるリスク:例えば、亡くなったお父様の不動産を子が相続(名義変更)する際に、その費用を母が全額負担した場合などは注意が必要です。
🔴税務署の判断:本来、名義人となる子が支払うべきコストを母が支払ったことで、「母から子への現金贈与」があったとみなされ、贈与税の課税対象となるおそれがあります。
手続・依頼の流れ
Q3-1 依頼からの手続の流れ
《質問》自分で手続きをする自信がありません。司法書士にお願いした場合、最初から最後までどのような順番で進んでいくのか、具体的な流れを教えてください。
《回答》まずご相談いただき、その後、私たちが戸籍集めや財産調査を行います。次に、ご家族で話し合った結果を書類にまとめ、皆様にハンコをいただきます。その後、法務局へ申請し完了となります。
注釈:
ご依頼いただいた場合、一般的には次のような流れで進みます。

Q3-2 完了までの期間
《質問》実家を早く売却したいと考えています。司法書士に依頼してから名義変更がすべて終わるまで、大体どのくらいの期間がかかるのでしょうか?
《回答》スムーズに進めば「1〜2ヶ月程度」で完了します。しかし、昔の戸籍を取り寄せるのに時間がかかったり、ご家族の話し合いがまとまらなかったりすると、数ヶ月以上かかることもあります。
注釈:
「法務局に書類を出せばその日に終わる」と思われがちですが、実はそうではありません。手続きにかかる時間の大部分は、法務局に出す前の「準備」に費やされます。
- 戸籍集めと調査(1週間〜1ヶ月半程度): 全国の役所から郵便で古い戸籍を取り寄せるため、大変時間がかかります。
- 遺産分割協議と書類作成(2週間〜数ヶ月程度): 遠方に住むご親族と手紙でやり取りをしたり、意見が合わずに話し合いが長引いたりすると、ここで大きく時間がストップします。
- 法務局での審査(2週間〜1ヶ月程度): すべての書類を提出した後、法務局の担当者が厳格にチェックをします。
ご実家の売却をお急ぎの場合は、1日も早く最初のステップ(戸籍集め)に取り掛かることが重要です。
Q3-3 遠方の不動産の手続き
《質問》私は名古屋に住んでいますが、亡くなった父が遺した土地は北海道や九州に散らばっています。現地の司法書士を探さなければいけないのでしょうか?
《回答》いいえ、その必要はありません。お住まいの近くの司法書士にすべてご依頼いただけます。現在はインターネットを使った「オンライン申請」ができるため、全国どこの不動産でも一括で対応可能です。
注釈:
昔は、不動産がある場所を管轄する地元の法務局まで、わざわざ書類を持っていったり郵送したりする必要がありました。そのため、県外に複数の不動産がある場合は、別々の法務局で手続きをしなければならず大変な手間でした。
しかし現在は、法務局と司法書士をインターネットでつなぐ「オンライン申請システム」が普及しています。これにより、名古屋の司法書士事務所にいながら、北海道と九州の法務局へ同時に名義変更の申請を行うことができます。
Q3-4 専門家に依頼するメリット
《質問》費用を節約するために自分で手続きしようか迷っています。専門家である司法書士に依頼すると、具体的にどのようなメリットがあるのでしょうか?
《回答》最大のメリットは「安心」と「時間」です。難解な戸籍集めや書類作成をお任せいただけるほか、自分では気づかない未登記の建物や私道などの財産の「見落とし」を防ぐことができます。
注釈:
ご自身で手続きを行うこと(本人申請)も可能ですが、以下の理由から多くの方が司法書士に依頼されます。
- 途方もない時間と労力の節約: お仕事を休んで何度も市役所や法務局へ足を運ぶ手間や、昔の古い手書きの戸籍を読み解くストレスをなくせます。
- 財産の「見落とし」を防ぐ: 司法書士がしっかりと調査することで、固定資産税の通知書には載っていない私道や山林などの隠れた不動産を発見し、将来のやり直しを防ぎます。
- 将来のトラブルを防ぐ法的整合性: 遺産分割協議書の書き方が曖昧だったり、相続登記で重大なミスがあったりするとと、将来家を売る時に不動産会社から取引を断られる恐れがあります。何十年先を見据えた安全な書類を作成します。
Q3-5 費用の支払い時期
《質問》司法書士にお願いした場合、費用や税金はどのタイミングで支払うのでしょうか?最初にまとまったお金が必要ですか?
《回答》戸籍集めなどの実費だけ最初に少しいただくこともありますが、司法書士への報酬や登録免許税は、相続登記の申請直前にまとめてお支払いいただくのが一般的です。
注釈:
登録免許税は高額になることも多いため、書類の収集が完了し、法務局へ提出する準備が整った段階でお預かりしております。お見積書はその前にお渡ししますのでご安心ください。
その他Q&A(マイナーな地目の取り扱い)
Q4-1 公衆用道路(私道)の登録免許税
《質問》実家の前の道路(私道)も一緒に相続します。固定資産税は払っていませんが、名義変更の税金はかかるのでしょうか?
《回答》固定資産税がゼロでも、名義変更の税金はかかる場合があります。近所の宅地の評価額の3割として計算しますが、その計算結果が100万円以下になれば、特例により税金はかかりません。
注釈:
近所の人たちが使う私道(公衆用道路)は、毎年の固定資産税は0円(非課税)ですが、名義変更の手続きでは税金が発生する可能性があります。
評価額が0円の土地の税金は「近傍宅地(きんぼうたくち)の評価額」を使って計算します。
1. その道路のすぐ近くにある「普通の家が建っている土地(宅地)」の1平方メートルあたりの価格を役所で確認します。この確認は原則として役所が行います。
2. 今回の対象の道路の面積を掛け算します。
3. 評価額に0.3をかけます。これは道路は家が建てられないため価値が低いとみなされるためです。
Q4-2 課税明細書に載っていない私道
《質問》役所から送られてきた課税明細書をみたら、私道の部分だけ用紙に載っていませんでした。評価額が分からない場合、どう計算すればいいですか?
《回答》役所は原則として非課税の土地を固定資産税等課税明細書に載せません。その場合、役所で近くの宅地の「近傍宅地評価証明書」等を別に発行してもらう必要があります。
注釈:
固定資産税が非課税の私道について、固定資産税等課税明細書で評価価格を0円と記載してくれる親切な役所もあれば、そもそも用紙に一切記載しない役所もあります。
固定資産税等課税明細書に記載がない場合は、役所の窓口で「ここは私道で非課税です」という証明をもらい、さらに「じゃあ、すぐ近くの普通の宅地の評価額を教えてください」とお願いして別の証明書を出してもらうという特別な手順を踏みます。この作業は専門的で迷いやすいため、司法書士にお任せいただくとスムーズです。
Q4-3 共有持分の免税判定
《質問》私道をご近所さん5人で共有しています。「100万円以下なら免税」という特例は、私道全体の価値が100万円以下でないと使えないのでしょうか?
《回答》いえ、土地全体の価値ではありません。「ご自身が相続する持分(割合)」を掛けた後の金額が100万円以下であれば免税になります。私道は土地の面積が広くても持分が小さいことが多く、免税となることがほとんどだと思われます。
注釈:
「評価額が100万円以下の土地は免税」という素晴らしい特例ですが、評価額の判定基準は、その土地全体の価格ではなく、亡くなった方が持っていた「持分」の価格で判断します。
例えば、近傍宅地から計算した私道全体の評価額が300万円だったとします。これだけ見ると100万円を超えていますが、ご近所5人で均等に分けて持っている(持分5分の1)場合、300万円 × 1/5 = 「60万円」となります。この60万円が100万円以下であるため、見事に税金が免除されるのです。私道が実務上よく免税になるのは、この「持分」のマジックによるものです。
Q4-4 用悪水路・ため池の登録免許税
《質問》田舎の土地を相続するのですが、登記簿を見ると種類(地目)が「用悪水路」や「ため池」となっていました。これらも税金の計算は特殊なのでしょうか?
《回答》はい、特殊です。水路やため池は、そのままでは価値が分かりにくいため、私道(公衆用道路)と同じように、すぐ隣の土地の評価額の「3割(0.3倍)」として計算するルールになっています。
注釈:
農業用の水を引くための「用悪水路(ようあくすいろ)」や、水を貯めておく「ため池」、さらには川の氾濫を防ぐ「堤とう(土手)」などは、普通の宅地や農地のように売買されることが少ないため、評価額がつけられていないことがよくあります。
これらのマイナーな地目の土地が出てきた場合、法務局のルールでは、公衆用道路と似た扱いをします。つまり、すぐ隣にある土地の評価額をベースにして、そこに「0.3」を掛けて仮の評価額を作り出し、そこから税金を計算していくことになります。もちろん、この結果が持分で100万円以下になれば、免税の特例を使うことができます。
Q4-5 保安林の登録免許税
《質問》山を相続するのですが、土砂崩れを防ぐための「保安林」に指定されています。私道や水路と同じように「3割におまけ」されるのでしょうか?
《回答》いいえ、保安林はすぐ隣にある「普通の山林」の評価額を基準にして計算しますが、私道や水路のような「3割におまけする」というルールはなく、面積をそのまま掛けて計算します。
注釈:
「保安林」とは、国や県から「ここは水を蓄えたり、災害を防いだりするための大切な森だから、勝手に木を切ったり開発したりしてはいけません」と指定されている山林のことです。
私道やため池とは異なり、評価額を計算する際に「0.3を掛ける」という割引ルールは適用されません。しかし、もともと基準となる山林自体の評価額がとても低いため、そのまま面積を掛けて計算しても、100万円以下の免税枠に入るケースが多くあります。
Q4-6 未登記の建物の登録免許税
《質問》実家の敷地内に、昔おじいちゃんが建てた古い小さな建物があります。法務局に登録(登記)されていないようなのですが、これも名義変更の税金がかかるのでしょうか?
《回答》未登記の建物は、新しく帳簿を作る「表題登記」をしてから名義を入れる「所有権保存登記」をするのが原則です。しかし費用がかさむため、売却時に取り壊す予定の古い家などは、手続きをしないのが普通です。
注釈:
法務局の帳簿に全く載っていない建物のことを「未登記建物」と呼びます。
未登記の建物を相続した場合、本来であればまずは建物の種類や広さを登録する「不動産の表題登記」を行い、その後に「相続に基づく所有権保存登記(最初の持ち主として名義を入れる手続き)」を行うことになります。そして、この所有権保存登記を行う場合には、登録免許税(原則として固定資産税評価額の0.4%)がかかります。
しかし、最初の「表題登記」を行うためには、土地家屋調査士という別の専門家に依頼して建物を測量してもらう必要があり、数十万円の費用がかかってしまいます。一般的な古い木造の建物は、将来土地を売却する際に取り壊して「更地」にしてから売ることが多いため、わざわざ高い費用をかけてまで登記の手続きを行わないのが普通です。
もっとも、例外として、「賃貸アパートなど収益物件として、土地と建物をセットでそのまま誰かに売却したい場合」などには、買主へ安全に名義を移すために、しっかりと表題登記と所有権保存登記の手続きを行う必要があります。
このように、未登記の建物については「将来どう活用するか」によって手続きの要否が変わってきますので、迷われた際は司法書士にご相談ください。
Q4-7 分筆・合筆された土地の税金
《質問》去年の年末に、広かった土地を兄弟で分けるために「2つに分割(分筆)」しました。今年の評価証明書を取っても新しい評価額が載っていないのですが、どう計算すればいいですか?
《回答》土地を分けたり(分筆)、くっつけたり(合筆)して、今年の証明書に正しい評価額が載っていない場合は、変更される前の評価額をベースにして、面積の割合で割り算や掛け算をして計算します。
注釈:
評価額というのは毎年1月1日時点の状態で決められます。そのため、年の途中で土地を分割(分筆)したり、2つの土地を1つにまとめたり(合筆)すると、役所の評価が追いつかず、証明書が発行されないことがあります。
その場合は、司法書士が下記のように計算します。
- 分筆(分けた)の場合: 分ける前の大きな土地の評価額を面積で割り、新しく分かれた後の面積を掛け算して計算します。
- 合筆(まとめた)の場合: まとめる前の別々だった土地の評価額を、単純に足し算(合算)して計算します。
Q4-8-1 マンションの敷地(敷地権)の税金
《質問》分譲マンションの一室を相続します。建物の評価額は分かりますが、マンションが建っている土地(敷地)の税金はどうやって計算するのでしょうか?
《回答》マンション全体の土地の評価額に、あなたが持っている「敷地権の割合」を掛けて価格を出します。それが100万円以下なら、特例によって土地部分の税金は免除される可能性があります。
注釈:
マンションは、ご自身のお部屋(専有部分)と、建物が建っている土地(敷地権)をセットで所有する仕組みになっています。
土地の評価額を出すには、まずマンション全体の巨大な土地の評価額を調べ、そこに「10000分の150」といったような、ご自身のお部屋に割り当てられた「敷地権の割合」を掛け算します。
巨大なマンションであっても、ご自身の持分だけを取り出すと評価額が100万円以下に収まり、土地の部分だけは税金が免除される(無料になる)ケースが実務上よくあります。
Q4-8-2 マンションの敷地(敷地権)が賃借権の場合
《質問》敷地権が「賃借権」のマンションを相続しました。土地は他人のもの(借地)ですが、名義変更の手続き(相続登記)の際、土地の分の登録免許税は払う必要がありますか?また、他人の土地の評価額はどうやって調べればいいのでしょうか?
《回答》はい、敷地権が「賃借権」であっても土地分の登録免許税は必要です。ただし、税率は建物の「0.4%」に対して、土地(賃借権)は「0.2%」となります。また、土地の評価額については、相続人であることを証明する書類を役所に提示することで、例外的に他人の土地であっても「固定資産評価証明書」を取得することができます。
注釈:
敷地権が「賃借権」となっている区分建物(マンションなど)の相続登記は、通常の所有権のマンションと比べて、登録免許税の計算方法や必要書類の集め方が異なります。
1.「所有権」と「賃借権」の取扱いの違い(比較表)
手続きや税金の計算において、以下のような違いがあります。
| 項目 | 敷地権が「所有権」の場合 | 敷地権が「賃借権」の場合 |
| 登記の目的 | 所有権移転 | 所有権移転(※登記上は建物と一緒に敷地権も移転します。賃借権移転登記は単独で行いません) |
| 地主の承諾書 | 不要 | 不要(相続は包括承継のため、地主の承諾書や名義書換料は不要です) |
| 建物の登録免許税 | 評価額 × 0.4% | 評価額 × 0.4% |
| 土地の登録免許税 | (土地の評価額×敷地権割合) × 0.4% | (土地の評価額×敷地権割合) × 0.2% |
| 免税措置の適用 (土地持分が100万円以下) | 適用される場合がある | 適用されない(対象外) |
2.土地の「固定資産評価証明書」を取得する流れ
賃借人の場合、固定資産税を払っているのは地主であるため、毎年春に送られてくる「課税明細書」には土地の評価額が載っていません。そのため、代わりとして役所で**「固定資産評価証明書」**を取得して評価額を確認します。
地方税法の規定により、借地人(その相続人)には、自分が借りている土地の評価額を知る権利が認められています。
【取得から計算までの流れ】
- 必要書類の準備 以下の書類を手元に用意します。
- マンションの登記事項証明書(敷地権が「賃借権」であることがわかるもの)
- 被相続人(亡くなった方)と窓口に行く方(相続人)の戸籍謄本等
- 窓口に行く方の本人確認書類(運転免許証やマイナンバーカード)
- 管轄の市区町村役場へ行く 不動産がある市区町村の税務窓口(東京23区の場合は都税事務所)へ向かいます。
- 窓口での申請 備え付けの交付申請書に記入し、「相続登記のために敷地の評価証明書を取得したい」と伝えて、準備した書類を提示します。
- 登録免許税の計算 取得した証明書には、マンションの敷地全体(土地全体)の評価額が記載されています。 そのままの金額を使うのではなく、**「土地全体の評価額 × 敷地権の割合」を計算してご自身の持分(課税価格)を割り出し、そこに税率の「0.2%」**を掛けて土地分の登録免許税を算出します。
3.【要注意】免税措置(100万円以下)は適用されません
相続登記に関する登録免許税の特例として「土地の評価額(持分)が100万円以下の場合は非課税になる」という免税措置(租税特別措置法第84条の2の3第2項)があります。
しかし、この特例の条文は対象を**「土地の所有権の移転」**に限定しています。 敷地権が賃借権の場合、登記の目的は「(建物の)所有権移転」であっても、税金の計算上は「賃借権の移転」として扱われるため、この免税措置を利用することはできません。
したがって、土地の持分評価額が100万円以下であっても非課税にはならず、原則通り「0.2%」の登録免許税を納付する必要がありますのでご注意ください。
Q4-9 元農地の雑種地の登録免許税
《質問》実家の隣にある空き地が、登記簿では「農地」となっています。昔は田畑だったのですが、現在は、駐車場になっています。登記簿上農地ですが評価証明書上は雑種地ですが、税金はどのように計算されますか?
《回答》雑種地(空き地や駐車場など)は、周りの環境や実際の使われ方によって役所が評価額を決めており、基本はその証明書の評価額を使います。評価額がない場合は、周りの土地を参考にして計算します。
注釈:
「雑種地」とは、宅地、田んぼ、畑、山林など、どれにも当てはまらない土地のことです。駐車場や資材置き場などがこれに該当します。
税金を計算する上では、登記簿上の名前よりも「現在どのように使われているか(現況)」が重視されます。家の隣にあっていつでも家を建てられそうな空き地であれば、普通の宅地に近い高い価格で評価されることもあります。
したがって、原則としては、評価証明書上の評価額を基準として計算すれば問題ありません。なお、例外として、評価証明書の現況の地目が雑種地であっても、登記簿上の地目が「墓地」であれば、免税が適用されるケース(登研519号)もあります。
Q4-10 墓地の登録免許税
《質問》先祖代々のお墓が建っている土地の名義が、ひいおじいちゃんのままになっています。この土地の名義変更にも税金はかかるのでしょうか?
《回答》お墓の土地(墓地)の名義変更には、税金(登録免許税)は一切かかりません。法律で非課税と決められているためです。ただし、手続きの際には申請書に魔法の言葉を書く必要があります。
注釈:
私道(公衆用道路)や水路が「計算をした結果としてたまたま免税になることが多い」という仕組みだったのに対し、帳簿上の地目が「墓地」となっている土地については、登録免許税法という法律(第5条第10号)の中で「最初から税金は1円も取りません(非課税物件)」とハッキリと宣言されています。これはご先祖様を供養する気持ちに対する国の配慮だと思われます。
Q4-11 境内地の登録免許税
《質問》実家が寺院の近くで、「境内地(けいだいち)」とされている土地の一部を持っています。税金はどうなりますか?
《回答》宗教法人が本来の目的で使用している境内地であれば非課税ですが、個人が所有して相続する場合は、原則として通常の税金(0.4%)がかかります。
注釈:
【注釈】地目が境内地であっても、個人間の相続では通常通り課税されます。土地の実際の使われ方や状況によって扱いが変わる場合がありますので、個別の確認が必要です。
いかがでしたでしょうか。相続登記や税金の計算は、見慣れない言葉や複雑なルールが多く、初めは誰でも戸惑うものです。しかし、一つひとつの仕組みの背景には、「皆様の大切な財産を守りたい」「理不尽な税金は負担させないようにしたい」という思いが込められていることも事実です。
お手続きの期限が迫って焦る前に、疑問や不安があれば、いつでもお近くの専門家にご相談ください。皆様の心の負担を軽くし、温かな思い出とともにご実家や土地を引き継ぐための道しるべとなれれば幸いです。
ただし、単に表面上の金額が一番安いところを選ぶのは危険です。極端に費用が安い場合、相談への対応が事務的であったり、手続きの完了までに異常に長い時間がかかったり、あるいは後から追加料金を次々と請求されたりするリスクも否定できません。最終的には、無料相談などを利用して実際に専門家とコミュニケーションを取り、「自分の抱える不安を親身に聞いてくれるか」「見積もりの内訳を透明性をもって説明してくれるか」といった信頼感と費用対効果のバランスを総合的に見極め、大切な家族の財産を安心して任せられるパートナーを選ぶことが、何よりの費用対効果(コストパフォーマンス)につながります。
お問合せ・事務所アクセスなど
事務所はどこにありますか?
認定司法書士ですか?
はい。司法書士中嶋剛士は、愛知県司法書士会所属の認定司法書士です。
まずは「無料相談」でも大丈夫ですか?
はい。初回のみ無料相談とさせていただいております。
ぜひ、司法書士なかしま事務所までご連絡ください。
※1 当事務所は、相続登記・遺言・相続対策・遺産承継業務・相続放棄を含む相続業務に15年以上のキャリアをもつ司法書士中嶋剛士が電話相談・面談、業務終了まで直接皆様の担当をさせて頂きます。安心してお任せ頂けたらと思います。
※2 当事務所では相続に関する相談は初回無料です。もし相談をご希望の皆様は、下記をクリックして気軽にお問合せ(メール・LINE・電話)ください。
お気軽にお問い合わせください。052-737-1666受付時間 9:30-19:30 [ 土・日・祝日も可 ]
メール・LINEでのご予約・お問い合わせはこちら お気軽にご連絡ください。解説者「司法書士 中嶋 剛士」のプロフィール

「司法書士なかしま事務所」代表司法書士
名古屋市の法務大臣認定司法書士
依頼は“相続・相続対策”と“借金問題”が中心
司法書士実務は2011年から
特別研修のチューターを4年経験
テレビ出演:2021年3月30日:CBCテレビ[チャント!]
登録番号 愛知 第1924号
簡裁訴訟代理等関係業務 認定番号 第1318043号