


1. 相続登記に必須!「固定資産評価証明書・課税明細書・名寄帳」とは?
1-1. なぜ相続登記の手続きでこれらの書類が必要になるのか?

《質問》相続登記は名義を変えるだけなのに、なぜ税金関係の書類が必要なのですか?

《回答》登記申請時に国へ納める「登録免許税」という税金を正確に計算し、その根拠を法務局へ証明するために「固定資産税評価額」がわかる書類が必要になるからです。
【詳細解説】
不動産の名義変更(相続登記)を行う際、法務局に対して「登録免許税」という税金を印紙等で納める義務があります。この税額は、勝手に決めることはできず、不動産の価値の基準となる「固定資産税評価額」を基に計算されます。法務局の担当官が「正しい税金が納められているか」を確認するため、評価額が明記された公的な証明書(またはそれに準ずる書類)の添付が必須となっているのです。
【表:相続登記における評価額証明書類の役割】
| 項目 | 概要・役割 |
| 目的 | 登録免許税の算出根拠の証明 |
| 提出先 | 管轄の法務局 |
| 必要な情報 | 最新年度の固定資産税評価額、不動産の所在・地番・家屋番号 |
| 不備の場合 | 法務局から補正(修正)指示を受け、登記が完了しない |
【流れ:書類提出までの基本フロー】
- 相続発生・対象不動産の特定
- 管轄の市区町村役場にて評価額のわかる書類を取得(または自宅に届く課税明細書を準備)
- 評価額を基に登録免許税を計算
- 登記申請書を作成し、評価額証明書類を添付して法務局へ提出
1-2. 「課税明細書」「評価証明書」「名寄帳」の役割と違いを徹底比較
《質問》「課税明細書」「評価証明書」「名寄帳」の3つは、具体的に何が違うのでしょうか?
《回答》課税明細書は「毎年届く税金のお知らせ」、評価証明書は「登記に使う公的な価格証明」、名寄帳は「市区町村単位での個人所有不動産リスト」という明確な違いがあります。
【詳細解説】
これら3つの書類は似ていますが、用途と発行のされ方が異なります。課税明細書は手元に届くため無料で利用できますが、非課税物件が載らないなどの欠点があります。評価証明書は登記手続きにおいて最も確実な公的証明です。名寄帳は、亡くなった方が「どこに・どんな不動産を持っていたか」の全貌を把握するための調査用リストとしての役割が強くなります。
【表:3つの書類の徹底比較】
| 書類名 | 発行元・取得方法 | 主な記載内容 | 登記の添付書類としての可否 |
| 課税明細書 | 毎年4~5月に郵送される | 課税対象の不動産と税額・評価額 | 〇(自治体・法務局により一部不可の場合あり) |
| 評価証明書 | 市区町村役場で都度請求 | 特定の不動産の評価額(公的証明) | ◎(最も確実な証明書) |
| 名寄帳 | 市区町村役場で都度請求 | その市町村内にある所有不動産一覧 | 〇(ただし評価額の記載があるものに限る) |
【流れ:状況に合わせた書類の使い分けフロー】
- 自宅を捜索:まずは手元にある「課税明細書」を探す。
- 財産調査(漏れ防止):不動産の全容が不明確な場合、役所で「名寄帳」を取得して全物件を把握する。
- 不足分の取得:課税明細書がない、または名寄帳に評価額が載っていない場合は、対象物件を絞って「評価証明書」を取得する。
1-3. 登録免許税の計算ルールと不動産評価額の関係
《質問》登録免許税は、固定資産税評価額を使ってどのように計算するのですか?
《回答》不動産の「固定資産税評価額」の1,000円未満を切り捨てた額に、相続登記の税率「0.4%(1000分の4)」を掛け、最終的に100円未満を切り捨てて計算します。
【詳細解説】
相続登記における登録免許税の計算には厳密なルール(端数処理)があります。単純に評価額に0.4%を掛けるだけではありません。また、複数の不動産を同時に申請する場合は、まずすべての不動産の評価額を合計してから端数処理を行います。この計算を間違えると法務局で申請がストップしてしまうため、正確な評価額の把握が不可欠です。詳細は、下記のページをご覧ください。
★相続登記・登録免許税シミュレーター
1.相続登記・登録免許税シミュレーター ※登録免許税の計算方法の詳細については「【パターン別】相続登記と登録免許税の計算方法(免税ケースと免税にする方法)」へ 相…
 司法書士なかしま事務所│名古屋市千種区
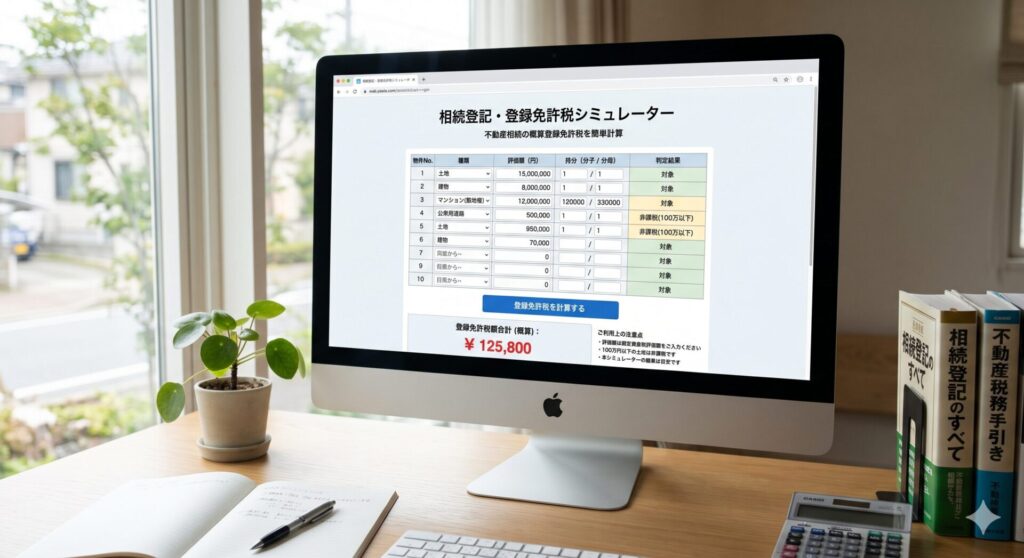
【パターン別】相続登記と登録免許税の計算方法(免税ケースと免税にする方法)
●登録免許税の計算と免税規定(①土地評価額が100万円以下②土地を故人名義にする場合)●マイナーな地目の取り扱い(公衆用道路(私道)・用悪水路・ため池・保安林・未登記…

【表:登録免許税の計算ステップと端数処理】
| ステップ | 計算内容 | 具体例(評価額が12,345,678円の場合) |
| ① 課税標準額の算出 | 評価額の1,000円未満を切り捨てる | 12,345,000円 |
| ② 税額の算出 | ①の金額に**0.4%(0.004)**を掛ける | 12,345,000 × 0.004 = 49,380円 |
| ③ 納付額の確定 | ②の金額の100円未満を切り捨てる | 納付額:49,300円 |
【流れ:正確な税額計算のフロー】
- 評価額の確認:評価証明書等で各不動産の「価格(評価額)」を確認する。
- 合算処理:複数物件がある場合は、すべての評価額を足し合わせる。
- 端数切り捨て(1回目):合計額から1,000円未満を切り捨てる(課税標準額)。
- 税率を掛ける:課税標準額に0.4%を掛ける。
- 端数切り捨て(2回目):算出された金額から100円未満を切り捨てて納付額を確定する。
1-4. 司法書士が「課税明細書」だけでなく「名寄帳」の取得を強く推奨する理由
《質問》手元に課税明細書があるのに、わざわざ役所で「名寄帳」を取るよう司法書士に勧められるのはなぜですか?
《回答》課税明細書には「非課税の私道」や「他の人との共有物件」が記載されていないことが非常に多く、それらを見落としたまま登記漏れ(相続トラブル)になるのを防ぐためです。
【詳細解説】
課税明細書はあくまで「固定資産税を徴収するための手紙」です。そのため、税金がかからない不動産(公衆用道路となっている私道、ゴミ置き場、小さな未登記建物など)は意図的に記載から省かれています。名寄帳を取得せずに手続きを進めると、後になって「私道だけ亡くなったお父さんの名義のままになっており、家が売却できない」といった深刻なトラブルに発展することがあります。
【表:課税明細書と名寄帳の記載漏れリスク比較】
| 物件の性質 | 課税明細書への記載 | 名寄帳への記載 | リスク度 |
| 通常の宅地・家屋 | 〇 記載される | 〇 記載される | 低 |
| 非課税の私道 | × 記載されないことが多い | 〇 原則記載される(※名古屋市等例外あり) | 極めて高 |
| 免税点未満の土地 | △ 自治体による | 〇 記載される | 高 |
| 代表者以外の共有物件 | × 記載されない | 〇 (※共有名寄帳として)記載される | 極めて高 |
【流れ:司法書士が行う漏れのない財産調査フロー】
- ヒアリング:お客様からお手元の課税明細書や権利証をお預かりする。
- 名寄帳の請求:管轄の市区町村へ被相続人の名寄帳(単独分・共有分)を請求する。
- 突合・照合:課税明細書と名寄帳を見比べ、隠れた不動産(私道など)がないかチェックする。
- 登記申請物件の確定:漏れなくすべての不動産をリストアップし、遺産分割・登記手続きへ進む。
2. 毎年届く「課税明細書(納税通知書)」の正しい見方と落とし穴
2-1. 課税明細書はいつ、誰の元に郵送される?
《質問》相続が発生しました。今年の課税明細書はいつ頃、誰のところに届くのでしょうか?
《回答》原則として毎年4月~5月頃に、その年の1月1日時点での登記簿上の所有者(すでにお亡くなりの場合は相続人代表者)の住所へ郵送されます。
【詳細解説】
固定資産税は「毎年1月1日時点の所有者」に対して課税されます。そのため、年度途中に所有者が亡くなった場合でも、翌年の納税通知書(課税明細書)は1月1日時点の状況を基に発送されます。亡くなった方の宛名のまま届くケースもあれば、役所に「相続人代表者指定届」を出している場合は、その代表者の自宅に届きます。発送時期は自治体により異なりますが、名古屋市や尾張地方ではおおむね4月中に到着します。
【表:課税明細書の郵送ルール】
| 項目 | 原則的なルール | 例外・注意点 |
| 基準日 | その年の1月1日時点の登記名義人 | 1月2日以降に売買・相続しても納税義務者は変わらない |
| 発送時期 | 毎年4月〜5月頃 | 自治体ごとに条例で規定(東京23区などは6月が多い) |
| 送付先 | 名義人の現住所 | 名義人死亡後は、手続きをした相続人代表者宛てに送られる |
【流れ:所有者死亡後の課税明細書の受け取りフロー】
- 1月1日を迎える:この時点での登記名義で今年の課税対象者が確定する。
- 役所へ届出:(所有者が亡くなっている場合)役所の税務課へ「相続人代表者指定届」を提出する。
- 4月~5月:指定した代表者(または被相続人宛て)に納税通知書・課税明細書が郵送される。
- 内容確認・保管:中身を確認し、相続登記完了まで大切に保管する。
2-2. 相続登記のために課税明細書から読み解くべき3つの重要項目
《質問》相続登記をするために、情報がたくさん書かれている課税明細書のどこを見ればいいですか?
《回答》登記手続きに直結する「①物件の所在・地番(家屋番号)」「②固定資産税評価額(価格)」「③非課税・免税に関する備考欄」の3点に注目してください。
【詳細解説】
課税明細書には税額の計算式など細かな数字が並んでいますが、法務局での登記手続きにおいて重要なのは特定の項目だけです。住所ではなく「地番」が合っているか、税額ではなく「評価額(価格)」がいくらか、そして見落としがちな私道などの記載が備考欄に隠れていないか、という点が最も重要になります。
【表:課税明細書のチェックポイント】
| チェックすべき項目 | 見るべき理由・登記での使われ方 | 記載箇所の名称例 |
| ① 所在・地番(家屋番号) | 登記簿と物件を正確に一致させるため(※住居表示の住所とは異なる) | 所在・地番、家屋番号 |
| ② 評価額(価格) | 登録免許税を計算する直接的な根拠となるため | 価格、評価額(※「課税標準額」ではないので注意) |
| ③ 備考・摘要欄 | 近隣の私道の持分など、非課税物件のヒントが書かれていることがあるため | 備考、摘要、非課税 |
【流れ:課税明細書の情報抽出フロー】
- 明細部分を開く:納税通知書の後半にある「課税明細書」のページを開く。
- 物件の特定:一番左の列(所在・地番)を見て、登記すべき物件と一致しているか確認する。
- 評価額のメモ:「価格」または「評価額」の列の数字(円)を物件ごとにメモする。
- 備考欄の確認:欄外や右端の備考欄に「〇〇町〇番地の私道持分あり」などの記載がないか隅々までチェックする。
2-3. 【要注意】課税明細書には載らない不動産(私道・ゴミ置き場など)の存在
《質問》課税明細書に載っている不動産だけ名義変更すれば、相続登記は完了で問題ないですよね?
《回答》いいえ、非常に危険です。固定資産税がかからない「非課税の私道」や「ゴミ置き場」は課税明細書に記載されないことが多いため、名義変更が漏れてしまうリスクがあります。
【詳細解説】
日本の税制度では、公益性が高いとみなされる私道(公衆用道路)や、町内で管理しているゴミ集積場などは固定資産税が「非課税」となります。課税明細書は税金を計算・請求するための書類であるため、非課税で税金が0円の物件は印刷されないケースが多々あります。これを見落とすと、将来家を売却・建替える際に、私道部分だけ亡くなった方の名義が残っており、手続きがストップする「相続登記の最大の落とし穴」となります。
【表:課税明細書に載らない主な不動産とその理由】
| 物件の種類 | 載らない理由 | 将来起きるトラブルの例 |
| 私道(公衆用道路) | 公益性が高く非課税扱いとなるため | 家を売却する際、買主から私道持分の移転も求められ売買が白紙になる |
| ゴミ集積場等の共有地 | 同上、または免税点未満のため | 近隣トラブル、将来の権利関係の複雑化 |
| 免税点未満の山林や原野 | 評価額が低く、課税基準額に満たないため | 存在を忘れられ、数代後に「所有者不明土地」となってしまう |
【流れ:隠れた非課税不動産を発見するフロー】
- 権利証の確認:亡くなった方が物件を取得した当時の権利証(登記済証)を一式確認する。
- 法務局での地図(公図)取得:自宅周辺の公図を取り、家の前に「私道」らしき地番がないか確認する。
- 名寄帳の取得:市役所で名寄帳を取り、非課税物件が記載されていないか確認する。
- 共同担保目録の確認:自宅の登記簿を取り、過去の抵当権設定時に私道が一緒に担保に入っていなかったか履歴を確認する。
2-4. 共有名義の不動産における課税明細書の扱われ方
《質問》亡くなった父は兄弟と土地を共有していたはずですが、父宛ての課税明細書にその土地が載っていません。なぜでしょうか?
《回答》共有名義の不動産の場合、課税明細書は「共有者の代表者(通常は持分が多い人や登記順位が上の人)」1名にのみ送付されるためです。
【詳細解説】
不動産を複数人で共有している場合、市区町村は共有者全員に別々に税金の請求書を送ることはしません。連帯納税義務があるため、「代表者1名」宛てに全額の納税通知書・課税明細書を送付します。もしお父様が代表者でなかった場合、お父様の手元にはその共有不動産の明細は届きません。これが、共有不動産の相続登記漏れを引き起こす大きな原因の一つです。
【表:共有不動産における課税明細書の送付ルール】
| 状況 | 送付先 | 備考・注意点 |
| 被相続人が「代表者」の場合 | 被相続人(または相続人代表者)宛てに届く | 名前に「〇〇 外〇名」と記載されることが多い。 |
| 被相続人が「代表者以外」の場合 | 届かない(他の共有者の元へ届いている) | 被相続人の手元資料だけでは物件の存在に気付けない。 |
| 共有者が変更になった場合 | 役所へ「代表者変更届」を出せば変更可能 | 登記が変わらない限り、原則として前の代表者に送られ続ける。 |
【流れ:共有不動産の漏れを防ぐ調査フロー】
- 親族へのヒアリング:過去の相続などで兄弟や親戚と共有している土地がないか確認する。
- 共有名寄帳の請求:市役所の窓口で、単独名義分だけでなく「共有分の名寄帳もすべて出してください」と明確に指定して請求する。
- 他の共有者への連絡:必要に応じて、代表者になっている共有者に連絡を取り、課税明細書のコピーをもらう。
2-5. 紛失してしまった場合、再発行は可能なのか?
《質問》今年の課税明細書を誤って捨ててしまいました。市役所の窓口に行けば再発行してもらえますか?
《回答》いいえ、課税明細書(納税通知書)そのものの再発行は法律上できません。代わりに、同じ情報が載っている「名寄帳」や「評価証明書」を役所で取得して対応します。
【詳細解説】
納税通知書および課税明細書は、役所が「税金を確定し、納付を求める」という行政処分を通知する書類です。一度通知を完了しているため、紛失したという理由で全く同じものを再発行することは制度上認められていません。ただし、相続登記に必要な「不動産の評価額」を知るためであれば、名寄帳の写しや固定資産評価証明書を有料で取得することで、完全に代用することができます。
【表:課税明細書を紛失した場合の代替手段】
| 代替書類 | 取得窓口 | 特徴・登記への利用 | 費用 |
| 名寄帳 | 市区町村の税務窓口 | 所有物件の一覧と評価額がわかる。登記添付可能。 | 数百円(自治体による) |
| 固定資産評価証明書 | 市区町村の税務窓口 | 登記に特化した公的な価格証明。最も確実。 | 1通数百円(筆数で増加) |
| 公課証明書 | 市区町村の税務窓口 | 評価額に加え、年税額も載っている。登記利用可。 | 1通数百円 |
【流れ:紛失時のリカバリーフロー】
- 紛失の発覚:書類が見当たらないことを確認する。
- 代替書類の選択:物件数が多ければ「名寄帳」、少なければ「評価証明書」の取得を決める。
- 必要書類の準備:被相続人の死亡と相続関係がわかる戸籍、本人確認書類等を準備する。
- 役所で取得:管轄の市区町村窓口(または郵送)で代替書類を交付請求する。
3. 登録免許税の計算に不可欠「固定資産評価証明書」の取得ガイド
3-1. 「評価証明書」と「公課証明書」の違いとは?相続登記にはどちらが必要?
《質問》役所の窓口に行くと「評価証明書」と「公課証明書」の2種類申請できると聞きました。相続登記にはどちらを取ればいいですか?
《回答》相続登記には、不動産の評価額が載っている「評価証明書」を取得すれば間違いありません。(公課証明書でも代用可能ですが、評価証明書で十分です)。
【詳細解説】
「評価証明書」は不動産の固定資産税評価額を証明する書類です。一方、「公課証明書」は評価額に加えて、その年の「固定資産税・都市計画税の税額(公課)」まで記載された証明書です。法務局での登録免許税の計算に必要なのは「評価額」のみであるため、税額まで載っている公課証明書をわざわざ取る必要はありません。遺産分割の話し合いで「今年の税金は誰がいくら払うか」を精算したい場合にのみ、公課証明書が役立ちます。
【表:評価証明書と公課証明書の比較】
| 書類名 | 主な記載内容 | 登記での使用 | 主な用途 |
| 評価証明書 | 所在・地番・地目・面積・評価額(価格) | ◎(最適) | 相続登記、売買登記、抵当権設定など |
| 公課証明書 | 評価証明書の内容 + 年税額(課税標準額) | 〇(代用可) | 相続人間の税金精算、売買時の日割り精算など |
【流れ:証明書の使い分け判断フロー】
- 目的の確認:単に法務局に相続登記を出したいだけか、税金の精算まで必要か確認する。
- 登記のみの場合:「評価証明書」の交付申請書に記入し、窓口へ提出する。
- 精算も必要な場合:「公課証明書」の交付申請書に記入し、窓口へ提出する。
- 取得・内容確認:受け取った証明書に「価格(評価額)」が印字されているか確認する。
3-2. 近年の評価額改定(評価替え)が相続登記に与える影響
《質問》固定資産税の評価額は3年に1度変わると聞きました。相続登記の手続きに何か影響はありますか?
《回答》はい、大きな影響があります。評価額が変わると登録免許税の金額も変わるため、登記申請を行う年度によっては納める税金が増減する可能性があります。
【詳細解説】
固定資産税評価額は、地価の変動などを反映させるため、原則として3年ごとに全面的に見直されます。これを「評価替え」と呼びます(直近では2024年度(令和6年度)が評価替えの年でした)。法務局へ納める登録免許税は「登記を申請する日」の年度の評価額を基準とするため、評価替えをまたいで手続きを放置していると、地価上昇エリアでは以前より高い税金を納めなければならなくなるケースがあります。
【表:評価替えのサイクルと登記への影響】
| 項目 | 概要と影響 |
| 評価替えのサイクル | 3年に1度(基準年度:令和6年度、次は令和9年度) |
| 土地の評価額への影響 | 地価下落エリアでは下がるが、都市部・再開発エリアでは上昇する傾向 |
| 建物の評価額への影響 | 経年劣化により原則として下がる(下限あり) |
| 登記申請のタイミング | 年度(4月1日)をまたぐと新しい評価額が適用され、税額が再計算となる |
【流れ:評価替え時期の対応フロー】
- 申請時期の確認:登記を法務局へ提出する日が、3月末までか、4月1日以降かを確認する。
- 評価替えの年の場合:4月1日を過ぎると評価額が変わるため、税額が変わることを認識する。
- 証明書の再取得:もし3月に旧年度の証明書を取って準備していたが、提出が4月以降にズレ込んだ場合は、新年度の証明書を取り直す。
- 登録免許税の再計算:新しい評価額に基づいて登録免許税を計算し直し、収入印紙を準備する。
3-3. 亡くなった方(被相続人)の評価証明書を取得するための必要書類一覧
《質問》亡くなった父の不動産の評価証明書を役所で取るには、何を持っていけばいいですか?
《回答》窓口に行く方の本人確認書類に加え、「お父様が亡くなったこと」と「窓口に行く方が相続人であること」を証明する戸籍謄本などが必要です。
【詳細解説】
評価証明書には個人の財産価値という重要なプライバシー情報が記載されているため、誰でも取れるわけではありません。所有者が亡くなっている場合、役所の窓口では「本当にこの人は相続する権利があるのか?」を厳格に審査します。そのため、単に「息子です」と名乗るだけでなく、それを公的に証明する一連の戸籍類を揃えてから役所へ向かう必要があります。
【表:評価証明書取得のための必要書類(相続人が請求する場合)】
| 必要書類 | 詳細・注意点 | 取得先 |
| ① 交付申請書 | 役所の窓口にある用紙、またはHPからダウンロード | 市区町村役場 |
| ② 被相続人の死亡がわかる戸籍 | 除籍謄本など。死亡日の記載があるもの | 本籍地の役場 |
| ③ 請求者が相続人だとわかる戸籍 | 請求者の現在の戸籍謄本など(※②と兼用できる場合あり) | 本籍地の役場 |
| ④ 窓口に来る人の本人確認書類 | マイナンバーカード、運転免許証など(写真付き1点) | - |
| ⑤ 手数料 | 1通300円程度(自治体・筆数により異なる) | - |
| ※ 法定相続情報一覧図 | ②③の代わりに法務局で発行したこれがあれば戸籍一式は不要 | 法務局 |
【流れ:窓口での取得フロー】
- 戸籍の収集:本籍地の役所で、被相続人の死亡と自身の相続関係を証明する戸籍を集める。
- 申請書の記入:役所の税務課窓口で交付申請書に「亡〇〇の相続人として請求」と記入する。
- 書類の提示:窓口担当者に申請書、戸籍類、本人確認書類を提出する。
- 内容確認・支払い:内容の審査後、手数料を支払い、評価証明書を受け取る。
3-4. 郵送による評価証明書の請求手順と定額小為替の準備
《質問》遠方の市役所に評価証明書を郵送で請求したいのですが、手数料の支払いや手順はどうすればいいですか?
《回答》必要書類(申請書・戸籍コピー・返信用封筒等)に加えて、郵便局の窓口で手数料分の「定額小為替(ていがくこがわせ)」を購入して同封します。
【詳細解説】
亡くなった方の不動産が遠方(他の都道府県など)にある場合、交通費をかけて窓口に行くよりも郵送請求が便利です。ただし、自治体への手数料支払いは現金や切手ではなく、ゆうちょ銀行(郵便局)で発行される「定額小為替」を利用するのが一般的です。お釣りがでないように、自治体のHPで正確な手数料(1通〇円、追加1筆ごとに〇円など)を事前に確認しておくことが重要です。
【表:郵送請求で封筒に入れるものリスト】
| 同封するもの | 準備のポイント |
| 交付申請書(郵送用) | 自治体のHPからダウンロードし、必要事項を記入。昼間連絡がつく電話番号を必ず書く。 |
| 戸籍謄本等のコピー | 死亡事実と相続関係がわかる戸籍一式のコピー。(原本還付を希望する場合はその旨を記載) |
| 本人確認書類のコピー | 運転免許証やマイナンバーカード(表面)のコピー。 |
| 返信用封筒 | 自分の住所・氏名を宛名として書き、必要な金額の切手を貼っておく。 |
| 定額小為替(手数料) | 郵便局で購入(※指定受取人欄などは何も書かずに白紙のまま同封する)。 |
【流れ:郵送請求の確実な手順フロー】
- HPで手数料・宛先確認:請求先自治体のHPで、手数料の計算方法と郵送先部署(税務課など)を確認する。
- 郵便局へ行く:窓口で必要額面の「定額小為替」を購入する(※発行手数料が別途かかります)。
- 書類一式の梱包:申請書、戸籍コピー、身分証コピー、返信用封筒、定額小為替を一つの封筒に入れる。
- ポスト投函・受け取り:投函後、おおむね1週間〜10日程度で自宅に証明書が返送されてくる。
3-5. 取得する年度に注意!相続登記を申請する「申請日の年度」が必要な理由
《質問》数年前に亡くなった父の相続登記をこれからします。評価証明書は「死亡した年」のものを取ればいいですか?
《回答》いいえ、死亡した年ではありません。法務局へ「登記申請を提出する日」が属する最新年度の評価証明書が必要です。
【詳細解説】
相続登記における登録免許税の計算基準は、「相続が開始した日(死亡日)」の評価額ではなく、「登記を申請する日」の評価額です。例えば、令和2年に亡くなった方の登記を令和6年に行う場合、必要なのは「令和6年度」の評価証明書となります。年度の切り替わりは毎年4月1日です。3月中に最新の証明書を取っていても、登記の提出が4月1日を過ぎて新年度に入ってしまった場合は、新年度の証明書を取り直す必要が生じるため注意が必要です。
【表:登記申請日と必要な評価証明書の年度】
| 法務局への登記申請日 | 必要な評価証明書の年度 | 備考 |
| 令和6年 3月31日 に提出 | 令和5年度の証明書 | 3月までは前年度扱い |
| 令和6年 4月 1日 に提出 | 令和6年度の証明書 | 4月1日以降は新年度扱い |
| ※ 過去の死亡の場合 | 申請日の年度の証明書 | 死亡年の証明書を取っても法務局で受け付けてもらえない |
【流れ:年度切り替わり時期の対応フロー】
- スケジュール逆算:法務局へ書類を提出する予定日を決める。
- 年度の確認:提出日が4月1日をまたぐかどうかを確認する。
- 3月末までに提出する場合:速やかに現在の年度の証明書を取得し、計算・提出を完了させる。
- 4月以降に提出する場合:4月1日を待ってから、役所で新年度の評価証明書を取得し、税額を計算する。
3-6. マイナンバーカードを使ってコンビニで評価証明書や名寄帳は取れる?
《質問》マイナンバーカードを持っています。住民票のように、近所のコンビニで評価証明書や名寄帳を発行することはできますか?
《回答》残念ながら、固定資産に関する評価証明書や名寄帳は、原則としてコンビニ交付に対応していません。役所の窓口へ行くか、郵送で請求する必要があります。
【詳細解説】
住民票や印鑑証明書、個人の所得課税証明書などはマイナンバーカードを使ったコンビニ交付が普及していますが、「固定資産評価証明書」や「名寄帳」はコンビニで取得できません。これらの書類は、相続人関係の確認(戸籍の審査)が必要であったり、個別の不動産情報を細かく指定して出力する必要があったりするため、機械的な自動発行が難しいためです。無駄足にならないよう、必ず役所の窓口または郵送を利用してください。
【表:相続関連書類のコンビニ交付対応状況(目安)】
| 書類名 | コンビニ交付 | 備考 |
| 住民票の除票 | ×不可 | 亡くなった方のものは窓口のみ |
| 戸籍謄本(除籍など) | ×不可 | 亡くなった方のものは窓口のみ |
| 固定資産評価証明書 | ×不可 | 窓口または郵送請求のみ |
| 名寄帳 | ×不可 | 窓口または郵送請求のみ |
【流れ:無駄足を防ぐ証明書取得フロー】
- コンビニ交付の対象外と認識する:マイナンバーカードがあってもコンビニには行かない。
- 手段の決定:平日日中に役所へ行くか、郵送で取り寄せるかを決める。
- (忙しい場合)専門家へ依頼:窓口に行く時間がない場合は、司法書士へ取得代行を依頼する。
4. 相続財産の漏れを防ぐ最強の調査書類「名寄帳(なよせちょう)」
4-1. 名寄帳(固定資産名寄帳兼課税台帳)とは一体何か?
《質問》役所で取れる「名寄帳(なよせちょう)」とは、どのような書類ですか?
《回答》その市区町村内において、特定の個人(または法人)が所有しているすべての不動産(土地・建物)を一覧にまとめた「財産目録」のような書類です。
【詳細解説】
名寄帳(なよせちょう)とは、市区町村が固定資産税を課税するために、所有者ごとに不動産を「名寄せ(一つのリストにまとめること)」した台帳の写しです。評価証明書が「指定した不動産の価格を証明するもの」であるのに対し、名寄帳は「その人がその市町村内に何を持っているか」を一覧で把握できるため、亡くなった方の財産を漏れなく調査するための最重要ツールとなります。
【表:評価証明書と名寄帳の用途の違い】
| 項目 | 評価証明書 | 名寄帳(なよせちょう) |
| 主な用途 | 登記申請時の登録免許税の計算・証明 | 相続財産(不動産)の全容把握・漏れ防止 |
| 申請の仕方 | 不動産の所在・地番を指定して取得 | 人(所有者)を指定して取得 |
| 一覧性 | 指定したものしか載らない | 所有物件が一覧で表示される |
【流れ:名寄帳を使った財産特定のフロー】
- 名寄帳の取得:管轄の市区町村で被相続人の名寄帳を取得する。
- 所有物件の全体像を把握:リストを見て、どこに土地・建物があるか確認する。
- 権利証との照合:手元の権利証や課税明細書と見比べ、把握していなかった不動産がないかチェックする。
- 対象物件の確定:漏れがないことを確認した上で、遺産分割協議や登記の手続きへ進む。
4-2. 共有持分や未登記建物も名寄帳で確認・発見できる仕組み
《質問》他の人と共有している土地や、登記されていない古い建物も名寄帳には載るのでしょうか?
《回答》はい、載ります。役所は「誰に固定資産税を請求するか」を基準に管理しているため、共有物件や未登記建物も名寄帳に記載されています(一部例外あり)。
【詳細解説】
名寄帳の優れた点は、法務局の登記簿にはない情報も記載されていることです。例えば、昔に増築して登記していない「未登記建物」であっても、役所が現地調査で把握していれば名寄帳には載っています。また、兄弟で共有している土地なども、正しく請求すれば共有物件としてリストアップされます。これらを発見せずに相続を終えてしまうと、後日売却する際に大きな障壁となるため、名寄帳での確認は不可欠です。
【表:名寄帳で発見できる要注意物件】
| 物件の種類 | なぜ名寄帳で発見できるのか | 発見後の対応 |
| 未登記建物 | 役所は現況を見て課税しているため(家屋番号欄が空欄等になる) | 未登記のまま相続するか、新たに表題登記をするか検討する。 |
| 共有持分 | 固定資産税の連帯納税義務者として台帳で管理されているため | 共有者名と持分割合を確認し、持分のみを相続登記する。 |
| 免税点未満の土地 | 税金は0円でも、所有者としてのデータは役所に残っているため | 非課税でも名義は被相続人のままなので、一緒に相続登記を行う。 |
【流れ:要注意物件を発見した時の対応フロー】
- 名寄帳の細部を確認:家屋番号がない建物(未登記)や、備考欄の共有者の記載を探す。
- 現況の確認:未登記建物が実際にまだ存在するか(すでに取り壊されていないか)を確認する。
- 登記記録の取得:共有物件の場合は、法務局で登記簿謄本を取り、正確な持分割合を確認する。
- 専門家へ相談:未登記建物の扱いや複雑な共有関係がある場合は、司法書士に手続きを相談する。
4-3. 単独名義と共有名義で名寄帳が分かれる自治体ごとの運用ルール
《質問》父の名寄帳を取ったのですが、単独で所有している自宅しか載っていませんでした。共有の土地は別で請求が必要ですか?
《回答》はい、多くの自治体では「単独名義」と「共有名義」の名寄帳は別々に管理されているため、窓口で両方出すように明確に指定する必要があります。
【詳細解説】
名寄帳を請求する際の最大の注意点が「単独・共有の分離」です。役所のシステム上、「被相続人単独の財産」と「被相続人AとBの共有財産」は全く別の納税義務者として扱われます。そのため、窓口で単に「父の名寄帳をください」と言うと、単独名義のものしか発行されない自治体が少なくありません。「単独分と、共有分がある場合は共有分もすべて出力してください」と念押しすることが、調査漏れを防ぐ鉄則です。
【表:単独名義と共有名義の管理の違い】
| 区分 | 役所での納税義務者の扱い | 請求時の注意点 |
| 単独名義 | 「甲野太郎」 | 通常の請求で発行される。 |
| 共有名義(AとB) | 「甲野太郎 外1名」 | 単独名義とは別のアカウント扱い。指定しないと出ない。 |
| 共有名義(AとC) | 「甲野太郎 外〇名」の別グループ | 共有メンバーが違うと、さらに別のアカウントとして管理される。 |
【流れ:漏れのない名寄帳請求フロー】
- 事前準備:被相続人が誰かと共有していそうな不動産(先代からの相続地など)がないかアタリをつける。
- 窓口でのオーダー:交付申請書の備考欄等に「単独分・共有分すべて」と記入する。
- 担当者への声掛け:「共有メンバーが違うものも含め、本人が少しでも持分を持っている名寄帳は全て出してください」と口頭でも伝える。
- 発行物の確認:受け取った名寄帳が複数枚ある場合、それぞれの名義(単独か共有か)を確認する。
4-4. 名寄帳を必ず取得すべきケースと、取得しなくてもよいケースの判断基準
《質問》相続登記をするにあたり、名寄帳はどんな場合でも必ず取得しなければならないのでしょうか?
《回答》必ずしもそうではありません。対象物件がマンション1室のみで権利証も揃っている場合などは不要なこともありますが、土地持ちの方や古い権利証の場合は取得を強くお勧めします。
【詳細解説】
名寄帳の取得は法律で義務付けられているわけではありません。しかし、後日のトラブルを防ぐための「保険」として非常に有効です。例えば、分譲マンション1室のみを相続し、最新の権利証(登記識別情報)が手元にある場合は、漏れのリスクは低いため評価証明書だけでも足ります。一方、先祖代々の土地がある場合や、自宅前に私道がある戸建ての場合は、高確率で漏れが発生するため、必ず名寄帳を取得すべきです。
【表:名寄帳取得の要否判断基準】
| 状況・ケース | 名寄帳の取得推奨度 | 理由・背景 |
| 戸建てで前面道路が私道 | 必須(強く推奨) | 私道持分が課税明細書から漏れている可能性が極めて高いため。 |
| 地主・複数の土地を所有 | 必須(強く推奨) | 用悪水路、ゴミ置き場、山林などの把握漏れを防ぐため。 |
| 昔からの古い権利証しかない | 推奨 | 現況と登記が一致していない、または一部の権利証を紛失している可能性があるため。 |
| 最近買った分譲マンションのみ | 任意(不要なことが多い) | 敷地権化されており、権利関係が明確で漏れのリスクが低いため。 |
【流れ:取得要否のセルフチェックフロー】
- 物件タイプの確認:戸建て・土地か、分譲マンションかを確認する。
- 資料の確認:手元にある権利証や課税明細書がすべて揃っているか確認する。
- 周辺環境の確認:戸建ての場合、家の前の道路が私道(ご近所との共有)ではないか推測する。
- 判断:少しでも不安や不明点があれば、迷わず名寄帳を取得する(または司法書士に調査を依頼する)。
5. 【重要】名古屋市の「名寄帳」請求における特殊な注意点
5-1. 最近可能になった!名古屋市での名寄帳の交付請求について
《質問》以前、名古屋市では名寄帳が取れないと聞いたことがありますが、今は取れるのでしょうか?
《回答》はい、取得可能です。以前は名古屋市独自の書式(課税台帳の写し等)での運用でしたが、現在は制度が整備され「名寄帳」として交付請求ができるようになりました。
【詳細解説】
実は、名古屋市は他の多くの市町村と異なり、長らく「名寄帳」という名称での証明書発行を行っておらず、代わりに「固定資産課税台帳の写し」などを取得して調査する必要があり、専門家でも扱いにくい自治体の一つでした。しかし、近年取り扱いが変更され、名古屋市公式HPでも案内されている通り、現在では各市税事務所や区役所の窓口で「名寄帳」を請求・取得できるようになっています。
【表:名古屋市における名寄帳運用の変化】
| 項目 | 以前の状況 | 現在の状況 |
| 名称・発行 | 「名寄帳」という名称での発行は原則不可だった | 「名寄帳」として正式に交付請求可能 |
| 利便性 | 調査が煩雑で、財産の全容把握に手間がかかった | 一覧として出力され、財産調査がしやすくなった |
| 取得窓口 | 市税事務所等の特定の窓口に限られることがあった | 金山・ささしま等の市税事務所、各区役所・支所で取得可能 |
【流れ:名古屋市での名寄帳請求の基本フロー】
- 必要書類の準備:戸籍謄本、本人確認書類など、相続人からの請求に必要な書類を揃える。
- 申請書の記入:名古屋市の「固定資産(土地・家屋)証明・閲覧等申請書」に記入する。
- 窓口へ提出:市税事務所または区役所等の税務窓口に提出する。
- 名寄帳の受領:1件につき300円の手数料を支払い、名寄帳を受け取る。
5-2. 【最大の落とし穴】名古屋市の名寄帳には「非課税の不動産」が表示されない!
《質問》名古屋市で名寄帳を取れば、亡くなった父の不動産は完全にすべて把握できますよね?
《回答》いいえ、それが名古屋市における【最大の落とし穴】です。名古屋市の名寄帳には「非課税の不動産(私道など)」が表示されないという特殊なルールがあります。
【詳細解説】
一般的な市町村の名寄帳であれば、税金が0円の非課税物件(公衆用道路となっている私道など)も名寄帳に載ってきます。しかし、名古屋市の名寄帳は「課税されている物件」のみをリストアップする仕様になっているため、非課税の私道等は一切記載されません。 これを知らずに「名寄帳に載っているものだけ」で相続登記をしてしまうと、高確率で私道部分の登記漏れが発生し、将来家を売る際に「私道の名義が亡くなったおじいさんのままで売れない」という深刻なトラブルに発展します。
【表:一般的な名寄帳と名古屋市の名寄帳の決定的な違い】
| 物件の種類 | 一般的な市町村の名寄帳 | 名古屋市の名寄帳 |
| 通常の宅地・家屋(課税) | 記載される | 記載される |
| 免税点未満の土地 | 記載される | 記載される |
| 私道・公衆用道路(非課税) | 記載される | 記載されない(要注意!) |
| 用悪水路・墓地等(非課税) | 記載される | 記載されない(要注意!) |
【流れ:名古屋市で登記漏れトラブルに陥る危険なパターン】
- 誤った安心:名古屋市で名寄帳を取り、「これが全財産だ」と安心してしまう。
- 不完全な登記:名寄帳に載っている宅地と建物だけを相続登記する。
- 私道の放置:非課税の私道が名寄帳に載っていないため、気づかずに放置される。
- 将来のトラブル:数年後、家を売却しようとした際に私道の登記漏れが発覚し、当時の相続人全員のハンコを再び集めるという絶望的な作業が発生する。
5-3. 名古屋市内で非課税の私道(公衆用道路)の記載漏れを防ぐための調査方法
《質問》名寄帳に載らないなら、名古屋市にある非課税の私道はどうやって見つけて相続登記すればいいのですか?
《回答》法務局で公図(地図)を取って周辺の地番を洗い出し、さらに自宅の登記簿から「共同担保目録」を確認するなど、プロの視点での複合的な調査が必要です。
【詳細解説】
名古屋市で非課税物件を漏れなく見つけるためには、役所の手続きだけでは不十分です。まず、法務局で「公図」を取得し、自宅に接している道路に地番が振られていないか(私道ではないか)を確認します。また、自宅を買った時に組んだ住宅ローンの抵当権の履歴(共同担保目録)を見ると、「宅地・建物・私道」がセットで担保に入っていることが多く、そこから私道の地番を特定できます。この調査は一般の方には非常に難易度が高いため、名古屋市の案件は司法書士なかしま事務所にお任せいただくのが最も確実です。
【表:名古屋市での非課税物件・特定調査テクニック】
| 調査方法 | 調査の目的・わかること | 取得先 |
| 権利証の徹底確認 | 過去の取得時に、宅地と一緒に権利証に記載されていないか確認 | 自宅の保管書類 |
| 公図(地図)の取得 | 現地の地形と地番を照らし合わせ、前面道路が私道か公道かを見極める | 法務局 |
| 共同担保目録の確認 | 過去の抵当権設定時、銀行が私道も一緒に担保に取っていないか確認 | 法務局(登記事項証明書) |
| 非課税証明書の取得 | 地番を特定した上で、市税事務所に「この地番の評価証明を出して」とピンポイントで請求する | 市税事務所 |
【流れ:当事務所が行う完全な財産特定フロー(名古屋市版)】
- 名寄帳の取得:まずはベースとなる課税物件を名古屋市の名寄帳で把握する。
- 公図・謄本の取得:法務局で周辺の地図と建物の登記簿(共同担保目録付き)を取得する。
- 非課税物件のあぶり出し:公図と目録から、名寄帳から漏れている私道などの地番を特定する。
- 評価証明のピンポイント請求:特定した非課税物件の地番を指定し、市税事務所で評価証明書(非課税の証明)を追加取得し、完璧な登記申請へ導く。
5-4. 名古屋市の市税事務所・区役所・支所での具体的な取得窓口と手続き
《質問》名古屋市で名寄帳や評価証明書を取る場合、どこの区役所に行けばいいですか?
《回答》名古屋市内の不動産であれば、不動産がある区に限らず、市内のすべての市税事務所・区役所・支所の窓口で取得することができます。
【詳細解説】
名古屋市は非常に広いため、税金関係の窓口も複数に分かれています。以前は管轄が厳密でしたが、現在はネットワークが繋がっているため、例えば「中川区の不動産」の評価証明書や名寄帳を、「千種区役所」や「栄市税事務所」で取得することが可能です。ご自身の職場や自宅から一番近い窓口に行けるので非常に便利です。ただし、郵送で請求する場合は、物件の所在地を管轄する「市税事務所」へ送る必要があるため注意してください(※区役所では郵送請求を受け付けていません)。
【表:名古屋市の取得窓口と対応業務】
| 窓口の種類 | 窓口での直接取得 | 郵送での取得請求 | 備考 |
| 市税事務所 | 〇(市内全域の物件対応) | 〇(管轄の市税事務所へ送付) | 金山、栄、ささしま等に所在 |
| 区役所(税務窓口) | 〇(市内全域の物件対応) | ×(対応不可) | 全16区役所 |
| 支所 | 〇(市内全域の物件対応) | ×(対応不可) | 楠、富田など |
【流れ:名古屋市での効率的な取得フロー】
- 手段の決定:窓口へ直接行くか、郵送にするかを決める。
- 窓口へ行く場合:最寄りの区役所や市税事務所を調べ、戸籍等を持って向かう。
- 郵送の場合:名古屋市HPで、対象不動産の区を管轄している「市税事務所」を調べる(例:緑区なら金山市税事務所など)。
- 送付・受け取り:管轄の市税事務所へ必要書類と定額小為替を郵送し、返送を待つ。
6. 尾張地方(春日井・長久手・尾張旭・瀬戸・日進)の証明書取得ガイド
6-1. 春日井市における評価証明書・名寄帳の取得窓口と独自ルール
《質問》春日井市に実家があります。評価証明書や名寄帳はどこで取得できますか?
《回答》春日井市役所の2階にある「資産税課」の窓口で取得できます。手数料は1名義(1年度)につき200円と比較的リーズナブルです。
【詳細解説】
春日井市の固定資産に関する証明書は、春日井市役所本庁舎の資産税課が管轄しています。名寄帳(土地・家屋名寄帳)を取得する際は、被相続人の単独名義だけでなく、共有名義がある場合は必ず一緒に申し出てください。春日井市の場合、名寄帳に非課税の私道等も原則記載されますが、手数料の計算単位が自治体ごとに異なるため、郵送請求の際は注意が必要です。
【表:春日井市の取得窓口情報】
| 項目 | 詳細情報 |
| 担当窓口 | 春日井市役所 2階 資産税課 |
| 手数料の目安 | 名寄帳・評価証明書ともに 1件(1名義・1年度)200円 |
| 郵送請求先 | 春日井市役所 資産税課 宛て |
【流れ:春日井市での取得フロー】
- 市役所2階の資産税課へ向かう。
- 申請書に記入し、戸籍等の必要書類を提示する。
- 未登記建物や私道持分がないか、受け取った名寄帳をその場で確認する。
6-2. 長久手市における評価証明書・名寄帳の取得窓口と独自ルール
《質問》長久手市役所で名寄帳を取りたいのですが、注意点はありますか?
《回答》長久手市役所の「税務課」で取得可能です。手数料は1通200円ですが、筆数(土地や建物の数)が増えると追加料金がかかる点に注意してください。
【詳細解説】
長久手市では、市役所本庁舎の税務課が窓口となります。評価証明書等の手数料は基本1通200円ですが、5物件(筆・棟)までは200円、それ以降は1物件増えるごとに30円(または50円等、規定による)加算されるシステムです。そのため、不動産を多く所有している方の証明書を郵送請求する場合、定額小為替をいくら分同封すればよいか迷うことがあります。その場合は、事前に税務課へ電話で筆数と手数料を確認することをお勧めします。
【表:長久手市の取得窓口情報】
| 項目 | 詳細情報 |
| 担当窓口 | 長久手市役所 税務課 |
| 手数料の目安 | 基本200円(※筆数により加算あり) |
| 郵送請求のコツ | 事前に電話で「相続のため〇〇の評価証明が欲しいが手数料はいくらか」と聞く |
【流れ:長久手市での取得フロー】
- (郵送の場合)税務課へ電話し、被相続人の氏名と住所を伝え、おおよその手数料を確認する。
- 郵便局で指定された額面の定額小為替を購入する。
- 申請書と戸籍一式を同封し、長久手市役所税務課へ郵送する。
6-3. 尾張旭市における評価証明書・名寄帳の取得窓口と独自ルール
《質問》尾張旭市の不動産の評価証明書は、どこで取れますか?
《回答》尾張旭市役所の「税務課」で取得できます。手数料は1通300円です。
【詳細解説】
尾張旭市にお持ちの不動産については、尾張旭市役所の税務課にて評価証明書および名寄帳(名寄台帳の写し)の取得が可能です。評価証明書の手数料は1通300円となっており、春日井市等と比較すると若干異なります。尾張旭市は住宅地と農地・山林が混在しているエリアもあるため、名寄帳を取得した際に「畑」や「山林」が載っていないか、課税明細書に載っていない免税点未満の土地がないかをしっかりチェックすることが重要です。
【表:尾張旭市の取得窓口情報】
| 項目 | 詳細情報 |
| 担当窓口 | 尾張旭市役所 税務課 |
| 手数料の目安 | 1通300円(※複数筆の場合は加算あり) |
| 注意すべき地目 | 宅地だけでなく、周辺の畑や山林の記載漏れに注意 |
【流れ:尾張旭市での取得フロー】
- 尾張旭市役所の税務課窓口へ戸籍等を持参する。
- 名寄帳を取得し、記載されているすべての物件をリストアップする。
- 農地(田・畑)が含まれている場合は、農業委員会への届出も必要になるため控えておく。
6-4. 瀬戸市における評価証明書・名寄帳の取得窓口と独自ルール
《質問》瀬戸市で亡くなった祖父の土地を調べたいのですが、どうすればよいですか?
《回答》瀬戸市役所の「税務課」で名寄帳を取得して調査します。瀬戸市は古くからの土地や山林が多く、未登記や私道の漏れが起きやすいため必ず名寄帳を取ってください。
【詳細解説】
瀬戸市は歴史ある街であり、先祖代々受け継がれてきた土地や、陶土を採掘していた山林、細い私道などが複雑に入り組んでいるケースが非常に多いエリアです。そのため、手元の課税明細書だけで判断するのは極めて危険です。瀬戸市役所の税務課で名寄帳を取得し、すべての所有物件(特に非課税の私道や、評価額の低い山林など)を徹底的に洗い出すことが、瀬戸市における相続登記の最重要ポイントとなります。
【表:瀬戸市の取得窓口情報】
| 項目 | 詳細情報 |
| 担当窓口 | 瀬戸市役所 税務課 |
| 手数料の目安 | 1通300円(※筆数により加算あり) |
| 地域特有のリスク | 古い未登記建物、複雑な共有地、山林の放置による漏れ |
【流れ:瀬戸市での財産調査フロー】
- 瀬戸市役所税務課で、単独・共有すべての名寄帳を取得する。
- 古い権利証と名寄帳を突き合わせ、地番の変更(分筆・合筆)等がないか確認する。
- 現場付近に山林や私道がないか、法務局の公図と照らし合わせて調査する。
6-5. 日進市における評価証明書・名寄帳の取得窓口と独自ルール
《質問》日進市の名寄帳を取る際の手数料や窓口を教えてください。
《回答》日進市役所の「税務課」が窓口です。名寄帳の手数料は1名義あたり300円、評価証明書も1通300円(追加加算あり)となっています。
【詳細解説】
日進市は近年区画整理が急速に進み、新しい住宅街が広がっているエリアです。区画整理が完了したばかりの土地(換地)や、現在も区画整理事業中の土地を相続する場合、評価証明書上の地番や面積の表記が特殊になることがあります。日進市役所の税務課で名寄帳や評価証明書を取得する際は、手元の登記簿と表記が一致しているか、区画整理による変更が反映されているかを慎重に確認する必要があります。
【表:日進市の取得窓口情報】
| 項目 | 詳細情報 |
| 担当窓口 | 日進市役所 税務課 |
| 手数料の目安 | 名寄帳1名義300円、評価証明書1通300円(※筆数で加算) |
| 注意すべき物件 | 区画整理エリア内の土地(底地、換地)の表記確認 |
【流れ:日進市での取得・確認フロー】
- 日進市役所の税務課窓口で証明書を取得する。
- 登記簿上の「地番」と、評価証明書上の「地番」が一致しているか確認する。
- 区画整理地内で表記が異なる場合は、そのまま登記できるか司法書士に相談する。
6-6. 複数市町村にまたがって不動産を所有している場合の効率的な収集ルート
《質問》名古屋市の自宅以外に、春日井市と日進市にも土地があります。名寄帳の集め方にコツはありますか?
《回答》名寄帳は「その市町村内の物件」しか載らないため、物件があるすべての市役所へ個別に請求する必要があります。遠方は郵送、近場は窓口と使い分けるのが効率的です。
【詳細解説】
固定資産税は「市町村税」であるため、役所のデータは自治体ごとに独立しています。つまり、名古屋市の名寄帳に春日井市の土地が載ることは絶対にありません。複数市町村に不動産がある場合は、該当するすべての市役所に対して名寄帳・評価証明書の請求アクションを起こす必要があります。戸籍の原本は窓口で見せれば返却(還付)してもらえるため、戸籍一式を持ち回りながら各役所を回るか、郵送請求を利用して原本還付の手続きを行うのが基本です。
【表:複数市町村の証明書を収集するコツ】
| 収集方法 | メリット | デメリット・注意点 |
| 窓口をハシゴする | その日に全て集まる。手数料が正確で済む。 | 移動時間と交通費がかかる。平日の日中しか動けない。 |
| すべて郵送で請求 | 家にいながら集まる。 | 定額小為替の準備が面倒。戸籍の原本還付を待って次へ送るため時間がかかる。 |
| 司法書士へ丸投げ | **手間ゼロ。**戸籍収集から全国の役所への請求まで一括代行。 | 依頼費用がかかる(※しかし時間と手間の削減効果は絶大)。 |
【流れ:複数自治体を攻略する効率的フロー】
- 全エリアのリストアップ:権利証や記憶を頼りに、不動産がありそうな市町村をすべて書き出す。
- 戸籍の準備:法務局で「法定相続情報一覧図」を作成しておくと、戸籍の束を持ち回る必要がなくなり同時に複数箇所へ郵送請求できて便利。
- 郵送と窓口の仕分け:車で行ける尾張地方の役所は1日で回り、それ以外の遠方は郵送請求に回す。
- すべてプロにお任せ:手間と時間がかかりすぎると感じたら、司法書士なかしま事務所へ「全部集めてほしい」とご依頼いただくのが最も確実でスピーディーです。
7. 【ケース別】評価証明書・名寄帳の取得でつまずきやすいポイント
7-1. 被相続人の登記簿上の住所と最後の住所が異なる場合(戸籍の附票等の準備)
《質問》父は家を買った後に何度か引っ越しました。役所で評価証明書を取る際に何か問題になりますか?
《回答》はい、役所は「登記簿上の人物」と「亡くなったお父様」が同一人物であるかを確認するため、住所の繋がりを証明する「戸籍の附票」や「住民票の除票」が追加で必要になります。
【詳細解説】
不動産の登記簿には、物件を取得した当時の住所が記録されています。その後、引っ越しをして住所が変わっていても、自ら変更登記をしない限り登記簿上の住所は古いままです。役所で評価証明書や名寄帳を請求する際、現在の(最後の)住所と登記簿の住所が違うと「本当にこの人の財産ですか?」と疑われてしまい、発行してもらえません。これを解決するためには、過去の住所の履歴が載っている公的書類を一緒に提出して、同一人物であることを証明する必要があります。
【表:住所変更がある場合の追加必要書類】
| 引っ越しの回数 | 必要な証明書 | 取得先 |
| 1回だけ引っ越した | 住民票の除票(前住所が記載されているもの) | 最後の住所地の役所 |
| 何度も引っ越した | 戸籍の附票(複数枚にわたる場合あり) | 本籍地の役所 |
| 保存期間経過で取れない | 上申書や権利証の原本提示など(自治体・法務局と要相談) | - |
【流れ:住所が異なる場合の取得フロー】
- 登記簿の確認:対象不動産の登記簿謄本を取り、記載されている住所を確認する。
- 最後の住所との照合:被相続人の死亡時の住所と一致しているか見比べる。
- 履歴書類の取得:一致しない場合、本籍地で「戸籍の附票」を取得し、登記簿上の住所から最後の住所まで繋がっているか確認する。
- 役所へ提出:評価証明書の交付請求時に、戸籍等と一緒に附票も提示して同一人物であることを説明する。
7-2. 相続人以外の代理人が取得する場合の「委任状」の書き方
《質問》仕事が忙しいので、相続人ではない親戚に役所へ行ってもらいたいのですが可能ですか?
《回答》可能ですが、相続人本人が自筆で署名・押印した「委任状」が必須となります。委任状には「何を委任するのか」を具体的に記載する必要があります。
【詳細解説】
評価証明書や名寄帳はプライバシー性の高い書類であるため、原則として相続人本人(またはその法定代理人)しか取得できません。相続人以外の人(配偶者であっても相続権がない場合など)が窓口に行く場合は、相続人からの委任状が必要です。自治体ごとに決まったフォーマットがある場合も多いですが、必須項目が網羅されていれば任意の書式でも受け付けてもらえます。
【表:委任状に必ず記載すべき項目】
| 記載項目 | 詳細・注意点 |
| 委任者の情報 | 頼む人(相続人)の住所、氏名(自筆署名)、実印または認印の押印 |
| 受任者の情報 | 窓口に行く人(代理人)の住所、氏名 |
| 委任する事項 | 「亡〇〇の固定資産評価証明書〇通および名寄帳〇通の取得に関する一切の件」など具体的に |
| 作成年月日 | 委任状を作成した日付 |
【流れ:代理人による取得フロー】
- 委任状の作成:相続人本人が委任状を記入し、ハンコを押す。
- 戸籍の準備:「委任者が相続人であること」を証明する戸籍一式を準備する。
- 窓口での提示:代理人が窓口へ行き、委任状、戸籍一式、および「代理人自身の身分証明書(免許証など)」を提示する。
- 証明書の受領:代理人が手数料を支払い、証明書を受け取って相続人に渡す。
7-3. 名寄帳に「未登記建物(家屋)」が載っていた場合の相続登記の進め方
《質問》名寄帳を取ったら、家屋番号がない古い倉庫のような建物が載っていました。これも登記が必要ですか?
《回答》法務局に登記されていない「未登記建物」であるため、そのままでは相続登記(所有権移転)ができません。建物の状況に応じて「表題登記をする」か「未登記のまま相続人を決める」などの対応が必要です。
【詳細解説】
名寄帳に「家屋番号」が空欄の建物が載っている場合、それは固定資産税はかかっているが法務局には登録されていない「未登記建物」です。未登記のままでは法務局での名義変更手続き自体ができません。この場合、将来その家をどうするかによって対応が分かれます。売却や建て替えの予定があるなら、土地家屋調査士に依頼して新たに登記(表題登記)を作る必要がありますが、すぐに取り壊す予定なら、役所の税務課に「未登記家屋の所有者変更届」を出すだけで済ませることも可能です。
【表:未登記建物が発見された場合の対応パターン】
| 建物の今後の予定 | 必要な手続き | 依頼する専門家 |
| そのまま住み続ける・売却する | 法務局で「表題登記」を行い、その後に「所有権保存登記」を入れる | 土地家屋調査士 + 司法書士 |
| すぐには取り壊さないが売却もしない | 役所の税務課へ「未登記家屋の所有者変更届(または代表者指定届)」を提出する | 自分(または司法書士・行政書士等) |
| すでに取り壊した(またはすぐ壊す) | 役所の税務課へ「家屋滅失届」を提出する。 | 自分 |
【流れ:未登記建物への対応フロー】
- 現況の確認:名寄帳に載っている未登記建物が現地に実在するか確認する。
- 方針の決定:家族で話し合い、登記を新設するか、役所への届出のみに留めるか決める。
- 遺産分割協議書への記載:未登記であっても財産であるため、「未登記建物(所在や種類・面積を記載)」を誰が相続するか遺産分割協議書に明記する。
- 必要な手続きの実行:方針に従い、法務局での登記新設、または役所への変更届出を行う。
7-4. 借地権や底地が絡む不動産の固定資産税評価額の考え方
《質問》父は地主から土地を借りて家を建てていました(借地権)。評価証明書はどう見ればいいですか?
《回答》相続登記の登録免許税を計算する際は、借地権の割合などは一切考慮せず、評価証明書に記載されている「建物の評価額」だけを使います。(土地の登記は不要です)。
【詳細解説】
他人の土地を借りて家を建てている場合(借地権)、または逆に他人に土地を貸している場合(底地)、相続税の計算では「借地権割合」などを用いて評価額を割り引きます。しかし、法務局へ納める**「登録免許税」の計算においては、そのような割引は一切ありません。** 借地人が建物を相続するなら「建物の評価額100%」で計算し、地主が底地を相続するなら「土地の評価額100%」で計算します。税務署のルールと法務局のルールが異なるため混同に注意が必要です。
【表:相続税と登録免許税の評価額の扱いの違い】
| 権利の状況 | 相続税(税務署)の評価方法 | 登録免許税(法務局)の評価方法 |
| 借りている土地の上の家(借地権付建物) | 建物評価額 + 土地の評価額 × 借地権割合 | 建物の評価額 × 100% のみ(土地は関係なし) |
| 貸している土地(底地) | 土地の評価額 × (1 - 借地権割合) | 土地の評価額 × 100% のみ |
【流れ:借地権・底地の評価額計算フロー】
- 権利関係の確認:亡くなった方が所有していたのは「建物だけ」か「土地だけ」かを確認する。
- 評価証明書の取得:所有していた不動産(建物のみ、または土地のみ)の評価証明書を取得する。
- 金額の抽出:評価証明書に記載された評価額(価格)をそのまま100%の数字としてメモする。
- 税率の掛け算:割引などをせず、そのままの数字を基に登録免許税(0.4%)を計算する。
7-5. 1月1日以降に亡くなった場合(今年度と翌年度の評価額の切り替わり)
《質問》父が今年の2月に亡くなりました。評価証明書は今年度のものでいいですか?
《回答》法務局へ登記を申請する日が「3月31日まで」なら今年度の証明書で足りますが、「4月1日以降」に申請する場合は、4月になってから発行される「新年度」の評価証明書が必要になります。
【詳細解説】
繰り返しになりますが、相続登記の基準は「死亡した日」ではなく「法務局へ登記を提出する日」です。1月1日以降に亡くなった場合、今年の固定資産税の納税義務者はお父様のままですが、登記手続きにおいては4月1日を境に要求される証明書の年度が切り替わります。特に2月や3月に亡くなった場合、四十九日などを終えていざ手続きを始める頃には4月を過ぎていることが多いため、役所で新年度の評価証明書を取り直す手間が発生しやすくなります。
【表:死亡時期と申請時期による必要年度の早見表】
| 死亡日 | 登記の申請日 | 必要な評価証明書の年度 |
| 令和6年 2月10日 | 令和6年 3月20日 に提出 | 令和5年度 |
| 令和6年 2月10日 | 令和6年 4月15日 に提出 | 令和6年度(新年度に切り替わり) |
| 令和5年10月1日 | 令和6年 5月1日 に提出 | 令和6年度 |
【流れ:年明けに相続が発生した際のスケジュールフロー】
- 死亡・四十九日:相続が発生。
- 申請時期の見極め:戸籍収集や遺産分割の話し合いにかかる時間を考慮し、法務局への提出が3月中に間に合うか判断する。
- 間に合わないと判断した場合:無理に旧年度の証明書を取らず、4月1日を待つ。
- 4月1日以降:役所で新年度の評価証明書を取得し、最新の評価額で登録免許税を計算する。
7-6. 山林や農地(田・畑)が名寄帳に記載されていた場合の農地法の手続き
《質問》名寄帳を取ったら、地目が「畑」となっている土地がありました。農業をやっていなくても相続できますか?
《回答》相続により名義を変更することは可能ですが、法務局での相続登記が終わった後、おおむね10ヶ月以内に地元の「農業委員会」へ相続した旨の届出を行う義務があります。
【詳細解説】
田んぼや畑などの「農地」は、国の食糧事情を守るために農地法という法律で厳しく保護されています。売買で取得する場合は厳しい審査がありますが、「相続」の場合は審査なしで名義変更(相続登記)ができます。ただし、登記が完了した後に、その土地がある市町村の「農業委員会」に対して「農地を相続しました」という届出(農地法第3条の3第1項の届出)を忘れずに行わなければなりません。名寄帳で「田」「畑」を発見した場合は、この後工程があることを覚えておきましょう。
【表:農地(田・畑)を相続した場合の手続き】
| 手続きの順番 | 手続き先 | 内容・期限 |
| ① 相続登記 | 管轄の法務局 | 通常の不動産と同じように名義変更を行う。 |
| ② 農業委員会への届出 | 市町村の農業委員会 | 相続発生を知った日から10ヶ月以内に届出を行う。 |
| ③ (売却等の場合) | 農業委員会・都道府県知事 | 農地を宅地に変える場合や売る場合は、別途厳しい許可が必要。 |
【流れ:農地を発見した際の対応フロー】
- 地目の確認:名寄帳や評価証明書の「地目」欄が「田」または「畑」であることを確認する。
- 相続登記の完了:法務局で通常通り相続登記を完了させ、新しい登記簿謄本を取得する。
- 届出書の作成:市町村のHPから農業委員会宛ての届出書をダウンロードし記入する。
- 農業委員会へ提出:新しい登記簿謄本を添えて農業委員会へ提出する。
7-7. 墓地や境内地、用悪水路など特殊な地目の非課税判定と評価証明書
《質問》家の横にある用水路(用悪水路)の持分を持っているようですが、評価証明書に評価額が載っていません。どう計算すればいいですか?
《回答》非課税で評価額が「0円」となっている特殊な土地は、役所で「近傍宅地(周辺の土地)の評価額」が記載された特別な評価証明書を発行してもらい、それを基に計算します。
【詳細解説】
墓地、境内地、公衆用道路(私道)、用悪水路などは、公益性が高いため固定資産税が「非課税」となり、通常の評価証明書では価格欄が空欄または「0円」となります。しかし、法務局での登録免許税が0円になるわけではありません(※一部免税措置を除く)。法務局は「仮にこの土地が普通の土地だったらいくら価値があるか」を算出するため、役所に対して「近接する似たような土地(近傍宅地)の1㎡あたりの単価」を証明書に追記して発行してもらう必要があります。
【表:特殊な非課税地目の計算基準(原則)】
| 非課税の地目 | 法務局での登録免許税の計算基準(価格の出し方) |
| 公衆用道路(私道) | 近傍宅地(周辺の宅地)の 1㎡単価 × 面積 × 30%(100分の30) |
| 用悪水路、ため池 | 近傍宅地(周辺の宅地)の 1㎡単価 × 面積 × 30%(100分の30) |
| 墓地、保安林 | 近傍(周辺)の類似する土地の評価額を基準に法務局が認定 |
【流れ:非課税土地の評価額証明取得フロー】
- 非課税の確認:対象の土地が非課税(評価額0円)であることを確認する。
- 役所へ特別な請求:窓口で「登記に使うので、近傍宅地の価格が入った評価証明書をください」と指定して請求する。
- 証明書の確認:備考欄等に「近傍宅地 1㎡あたり〇〇円」という記載があるか確認する。
- 計算:面積を掛け合わせ(公衆用道路等はさらに30%にするなどして)、独自の評価額を算出してから0.4%を掛ける。
7-8. 遺言書がある場合や、成年後見人が取得する場合の必要書類
《質問》父が「長男に全て相続させる」という遺言書を残していました。この場合でも、名寄帳を取るために相続人全員の戸籍が必要ですか?
《回答》いいえ、有効な遺言書がある場合は、ご自身が財産を受け取る権利があることを遺言書で証明できるため、相続人全員の戸籍を集める必要はありません。
【詳細解説】
名寄帳や評価証明書を取得する際、通常は「誰が相続人か」を確定させるために被相続人の出生から死亡までの戸籍が必要になります。しかし、公正証書遺言などがあり、受遺者(財産をもらう人)や遺言執行者が指定されている場合は、その「遺言書」を窓口で提示することで取得権限が証明されるため、戸籍の収集負担が大幅に軽減されます。また、認知症等で成年後見人がついている方が相続人となる場合は、家庭裁判所が発行した「登記事項証明書」を持参して代理で取得します。
【表:特殊なケースにおける取得時の追加書類】
| 状況 | 窓口で追加提示する主な書類 |
| 遺言書がある場合 | 公正証書遺言、または検認済みの自筆証書遺言の原本 |
| 遺言執行者が取得する場合 | 遺言書 + 遺言執行者の就任承諾書・身分証 |
| 成年後見人が代理で取得 | 成年後見登記事項証明書(発行から3ヶ月以内のもの) |
【流れ:遺言書を使った効率的な取得フロー】
- 遺言書の確認:遺言書の種類(公正証書か自筆証書か)を確認する。自筆の場合は先に家庭裁判所で検認を受ける。
- 必要書類の準備:遺言書の原本、被相続人の死亡がわかる戸籍(1通でよい場合が多い)、自身の身分証を準備する。
- 窓口での説明:「遺言により相続するため取得したい」と伝え、遺言書を提示する。
8. 登録免許税の免税措置と評価証明書の関連性(最新法務局ルール)
8-1. 免税対象(100万円以下の土地)の判定に評価証明書はどう活用する?
《質問》土地の価値が低いと、名義変更の税金がタダになると聞きました。本当ですか?
《回答》はい。現在、評価証明書に記載されている評価額が「100万円以下の土地」であれば、その土地に関する相続登記の登録免許税は「非課税(タダ)」になる特例があります。
【詳細解説】
放置される空き家や所有者不明土地を減らす国策として、登録免許税の免税措置(租税特別措置法第84条の2の3第2項)が設けられています。具体的には、不動産1筆あたりの固定資産税評価額が「100万円以下」の土地(建物は対象外)については、相続登記の登録免許税が免除されます。この判定を正確に行うために、評価証明書に記載された評価額の確認が必須となります。
【表:100万円以下の土地の免税措置概要】
| 項目 | 詳細ルール |
| 対象となる不動産 | 土地のみ(家屋・建物はいくら安くても免税にならない) |
| 基準となる金額 | 固定資産税評価額が 100万円以下(※持分ではなく土地全体の評価額で判定) |
| 免税になる手続き | 「相続」を原因とする所有権移転登記 |
| 申請書への記載 | 免税を受ける旨の法的根拠(租税特別措置法第84条の2の3第2項により非課税)を申請書に明記する必要あり |
【流れ:免税措置の適用判定と計算フロー】
- 評価証明書の確認:土地の「価格(評価額)」を確認する。
- 100万円以下か判定:評価額が1,000,000円以下であれば免税対象となる。
- 課税対象と分離:100万円超の土地・建物と、100万円以下の土地を分けて税額計算を行う。
- 申請書の作成:申請書に免税の根拠条文を記載し、課税対象分だけの収入印紙を貼る。
8-2. 評価額が0円(非課税)の私道は、登録免許税をどう計算するのか?
《質問》家の前の私道は固定資産税が0円(非課税)です。これも100万円以下の免税措置で税金はタダになりますか?
《回答》はい、タダになる可能性が高いです。役所で「近傍宅地の価格」を出してもらい、それを基に計算した私道の評価額が100万円以下であれば、免税措置が適用されます。
【詳細解説】
前述の通り、非課税の私道は「近傍宅地の1㎡単価 × 面積 × 30%」で法務局用の評価額を計算します。この計算した結果の金額が100万円以下であれば、免税措置の対象となり登録免許税はかかりません。私道は面積が小さく、さらに30%に割引されるため、都市部の一等地でない限り、多くのケースで100万円以下となり免税の恩恵を受けることができます。
【表:私道の免税判定シミュレーション】
| 項目 | 計算例 |
| 近傍宅地(周辺)の評価額単価 | 100,000円 / ㎡ |
| 私道の面積(自分の持分) | 20㎡ |
| 私道の法務局用評価額の計算 | 100,000円 × 20㎡ × 30% = 600,000円 |
| 判定結果 | 60万円なので「100万円以下」。よって登録免許税は非課税(0円) |
【流れ:私道の免税適用フロー】
- 近傍宅地入りの証明書取得:役所で近傍宅地価格が記載された証明書を取る。
- 法務局用の評価額を計算:単価×面積×30%を計算する。
- 100万円以下か確認:計算結果が100万円以下であることを確認する。
- 申請書への記載:他の100万円以下の土地と同様に、免税条文を申請書に記載し、この私道分の税額を0円として扱う。
8-3. 相続登記の義務化(2024年4月開始)と免税措置を利用した負担軽減策
《質問》相続登記が義務化されたと聞きました。税金がかかるなら放置したいのですが、ダメですか?
《回答》放置は大変危険です。2024年4月より相続登記が義務化され、ペナルティ(過料)の対象となります。前述の免税措置などを正しく活用すれば費用は抑えられますので、早めの手続きを推奨します。
【詳細解説】
2024年(令和6年)4月1日より、相続登記が法律で義務化されました。「不動産を相続で取得したことを知った日から3年以内」に登記を行わないと、最大10万円の過料(罰金のようなもの)が科される可能性があります。これは過去に発生した相続にも遡って適用されます。「価値のない土地だから」と放置せず、100万円以下の土地の免税措置などをフル活用して、無駄な税金を払わずに義務を果たすことが重要です。
【表:相続登記の義務化と対策】
| 項目 | ポイント |
| 義務化の開始日 | 2024年(令和6年)4月1日 |
| 手続きの期限 | 相続を知った日から3年以内(過去の相続は2027年3月末まで) |
| ペナルティ | 正当な理由なく怠った場合、10万円以下の過料 |
| 費用を抑える対策 | ・免税措置(100万円以下の土地)の適用漏れを防ぐ ・専門家に依頼し、確実かつ一度で終わらせる |
【流れ:義務化に向けた安心解決フロー】
- 現状の把握:放置している先代名義の不動産がないか、名寄帳等で徹底調査する。
- 評価額の確認:評価証明書を取り、免税になる土地・課税される土地を仕分ける。
- 遺産分割の決定:誰がどの不動産を引き継ぐか(または処分するか)決める。
- 司法書士へ依頼:複雑な免税計算や漏れのない登記申請をプロに任せ、義務化の不安を解消する。
9. 名古屋市・尾張地方の相続登記は「司法書士なかしま事務所」へ
9-1. 面倒な「評価証明書」「名寄帳」の取得から法務局への登記申請まで丸ごと代行!
《質問》役所に何度も行ったり、複雑な計算をしたりする自信がありません。全部お任せできますか?
《回答》はい、すべて丸ごとお任せください。当事務所では、戸籍の収集から各市町村への名寄帳・評価証明書の請求、法務局への登記申請まで、一貫して代行いたします。
【詳細解説】
ここまで解説してきた通り、相続登記を正確に行うためには、平日日中に役所を回り、専門的な書類を読み解き、1円単位で税金を計算する必要があります。少しでも間違えれば法務局でストップし、やり直しになってしまいます。司法書士なかしま事務所にご依頼いただければ、お客様は「当事務所がご用意した書類にサインとハンコをするだけ」で、面倒な役所対応はすべて当事務所の専門スタッフが代行いたします。
【表:お客様が行うことと、当事務所が代行すること】
| お客様にお願いすること | 司法書士なかしま事務所が代行すること |
| ・無料相談でのヒアリング ・ご印鑑(実印)のご準備 ・完成した書類へのご署名・ご捺印 | ・亡くなった方の戸籍の完全収集 ・全国の役所での名寄帳・評価証明書の取得 ・遺産分割協議書の作成 ・登録免許税の計算と免税措置の適用 ・法務局への登記申請・完了書類の受け取り |
【流れ:丸ごと代行を利用した場合のラクラクフロー】
- 無料相談:お客様の状況をヒアリングします。
- 委任状へのサイン:代行に必要な委任状にサインをいただきます。
- 当事務所がフル稼働:戸籍収集・財産調査(名寄帳取得)・書類作成をすべて裏側で進めます。
- 最終確認と捺印:完成した書類にご実印を押していただきます。
- 登記完了:法務局での手続きを終え、新しい権利証をお渡しします。
9-2. 名古屋市の特殊な名寄帳事情(非課税物件の調査)にも精通した専門家によるサポート
《質問》名古屋市に実家があり家の前が私道です。他の事務所ではなく、なかしま事務所に頼むメリットは何ですか?
《回答》「名古屋市の名寄帳には非課税の私道が載らない」という最大の落とし穴を熟知しており、公図や共同担保目録を使ったプロの徹底調査で、登記漏れトラブルを100%防ぐ点です。
【詳細解説】
本記事の「5-2」「5-3」で解説した通り、名古屋市における不動産調査は非常に特殊であり、一般の方はもちろん、経験の浅い専門家でも「名寄帳に載っていない非課税の私道」を見落としてしまう危険性があります。司法書士なかしま事務所は、名古屋市特有のローカルルールを熟知しています。名寄帳を鵜呑みにせず、法務局の公図や過去の抵当権履歴(共同担保目録)を複合的に分析し、隠れた非課税物件をあぶり出す独自のノウハウを持っています。将来の売却トラブルを未然に防ぐ「完璧な相続登記」をお約束します。
【表:名古屋市の案件における当事務所の強み】
| 一般的な対応リスク | 司法書士なかしま事務所の解決力 |
| 名古屋市の名寄帳だけを見て手続きしてしまう | 名寄帳を疑い、法務局の公図や登記簿と突き合わせる |
| 非課税の私道が漏れたまま登記が完了してしまう | 隠れた私道を発見し、ピンポイントで証明書を取得・同時登記する |
| 将来、家を売る時に私道トラブルが発覚する | 漏れゼロの完璧な登記により、いつでも売却可能な状態にする |
【流れ:当事務所が提供する安心の調査フロー】
- 疑うことからスタート:名古屋市の名寄帳を取得後、「必ず裏に私道が隠れている」という前提で調査を開始。
- 法務局データの解析:公図、周辺地番、共同担保目録を駆使し、非課税物件の地番を特定。
- 証明書の追加取得:特定した地番で、市税事務所から非課税証明書を追加取得。
- 完璧な登記申請:宅地、建物、そして非課税の私道など、すべてを網羅した完璧な登記申請を実行。
9-3. 春日井市・長久手市・尾張旭市・瀬戸市・日進市への出張相談・オンライン相談も対応
《質問》名古屋市外の尾張地方に住んでいるのですが、相談に乗ってもらえますか?
《回答》もちろんです。当事務所は名古屋市を中心としつつ、春日井市・長久手市・尾張旭市・瀬戸市・日進市など尾張地方全域の案件を多数取り扱っております。出張やオンライン相談も可能です。
【詳細解説】
司法書士なかしま事務所は、尾張地方の各市町村(春日井、長久手、尾張旭、瀬戸、日進など)の役所窓口のルールや地域特性(瀬戸市の山林問題や、日進市の区画整理など)にも精通しています。ご高齢で事務所まで足を運ぶのが難しい方や、お仕事で時間が取れない方のために、ご自宅やご指定の場所への「出張相談」や、スマホやパソコンを使った「オンライン相談(Zoom等)」にも柔軟に対応しております。物理的な距離を気にせず、質の高い専門サービスをご利用いただけます。
【表:対応エリアと柔軟な相談スタイル】
| 項目 | 詳細 |
| 主な対応エリア | 名古屋市全区、春日井市、長久手市、尾張旭市、瀬戸市、日進市など |
| ご来所相談 | 当事務所(アクセス良好な立地)の応接室でじっくりご相談 |
| 出張相談 | お客様のご自宅や、最寄りの喫茶店等へ司法書士が直接お伺いします |
| オンライン相談 | ZoomやLINE電話などを使用し、ご自宅から画面越しに資料を見ながらご相談 |
【流れ:相談スタイルの選択フロー】
- お問い合わせ:お電話またはメールでご希望の相談日時をご連絡ください。
- スタイルの決定:来所、出張、オンラインの中から、お客様に一番負担のない方法を選択します。
- 事前準備のご案内:相談時にお手元にあると便利な資料(課税明細書など)をご案内します。
- ご相談当日:リラックスした環境で、専門家が親身にお話を伺います。
9-4. 明朗会計な料金体系と、ご依頼から完了までのスムーズな流れ
《質問》司法書士に頼むと費用が高額になりそうで不安です。いくらかかるか事前にわかりますか?
《回答》ご安心ください。当事務所では「明朗会計」を徹底しており、ご依頼前に必ず詳細なお見積書をご提示し、ご納得いただいてからしか作業をスタートいたしません。
【詳細解説】
「後から追加料金を請求されたらどうしよう」というお客様の不安を取り除くため、司法書士なかしま事務所では分かりやすいパッケージ料金を設定しております。複雑な案件(相続人が非常に多い、不動産の数が数十筆ある等)の場合でも、事前の無料相談の段階でしっかりと状況を把握し、総額がいくらになるか(司法書士の報酬額と、役所・法務局へ払う実費の目安)を明確にお伝えします。勝手に手続きを進めて費用を請求することは絶対にありません。
【表:安心の明朗会計と料金目安(※HPの料金表への誘導用)】
| 費用項目 | 内容 | 金額の目安 |
| 事前ご相談・お見積り | 状況のヒアリングと費用のご提示 | 完全無料(0円) |
| 相続登記サポート報酬 | 名寄帳取得、戸籍収集、遺産分割協議書作成、登記申請代行 | 当事務所規定の明確なパック料金(※詳細リンク) |
| 登録免許税(実費) | 法務局へ納める税金(評価証明書を基に算出) | 不動産評価額の0.4%(免税措置適用で減額あり) |
| 証明書取得実費 | 役所で支払う戸籍や名寄帳の発行手数料 | 実費のみ(数千円程度) |
【流れ:お問い合わせから登記完了までのフロー】
- 初回無料相談・お見積り:ご状況を伺い、必要な手続きと費用のお見積りをご提示します。
- 正式なご依頼(ご契約):内容と費用にご納得いただけましたら、正式にご依頼となります。
- 必要書類の収集・作成代行:当事務所が役所手配や協議書作成を進めます。
- お客様の署名・捺印:完成した書類にご実印を押していただきます。
- 登記申請~完了・ご精算:法務局へ申請し、完了書類をお渡しする際にご精算となります。
9-5. まずはお気軽にお問い合わせください(無料相談のご案内)
《質問》まだ誰が相続するか家族で揉めている段階ですが、相談してもいいのでしょうか?
《回答》はい、全く問題ありません。むしろ早い段階で「どんな財産があるのか(名寄帳の調査)」や「手続きの期限・ルール」を知っておくことが、スムーズな話し合いの助けになります。
【詳細解説】
相続手続きは、時間が経てば経つほど書類が集めにくくなり、過料(ペナルティ)のリスクも高まります。「何から手をつければいいか分からない」「手元にある課税明細書だけ見せて判断してほしい」といった初期段階のご相談でも大歓迎です。司法書士なかしま事務所は、名古屋市および尾張地方の皆様の「身近な相続の専門家」として、親切・丁寧な対応をお約束します。一人で悩まず、まずはお気軽に無料相談をご利用ください。
【流れ:無料相談へのアクションフロー】
- 連絡手段を選ぶ:電話、メール、LINEなど、お好きな方法をお選びください。
- 現状を伝える:「相続が発生した」「名寄帳の見方が分からない」「名古屋市の不動産がある」など、簡単で結構です。
- 日程調整:専門家とじっくりお話しできる面談の日時を決定します。
- 安心の第一歩:当事務所が、あなたの相続に関するすべての不安を解決へと導きます。今すぐお問い合わせください!
お問合せ・事務所アクセスなど
事務所はどこにありますか?
認定司法書士ですか?
はい。司法書士中嶋剛士は、愛知県司法書士会所属の認定司法書士です。
まずは「無料相談」でも大丈夫ですか?
はい。初回のみ無料相談とさせていただいております。
ぜひ、司法書士なかしま事務所までご連絡ください。
※1 当事務所は、相続登記・遺言・相続対策・遺産承継業務・相続放棄を含む相続業務に15年以上のキャリアをもつ司法書士中嶋剛士が電話相談・面談、業務終了まで直接皆様の担当をさせて頂きます。安心してお任せ頂けたらと思います。
※2 当事務所では相続に関する相談は初回無料です。もし相談をご希望の皆様は、下記をクリックして気軽にお問合せ(メール・LINE・電話)ください。
お気軽にお問い合わせください。052-737-1666受付時間 9:30-19:30 [ 土・日・祝日も可 ]
メール・LINEでのご予約・お問い合わせはこちら お気軽にご連絡ください。解説者「司法書士 中嶋 剛士」のプロフィール

「司法書士なかしま事務所」代表司法書士
名古屋市の法務大臣認定司法書士
依頼は“相続・相続対策”と“借金問題”が中心
司法書士実務は2011年から
特別研修のチューターを4年経験
テレビ出演:2021年3月30日:CBCテレビ[チャント!]
登録番号 愛知 第1924号
簡裁訴訟代理等関係業務 認定番号 第1318043号